

Fabio Vighi.
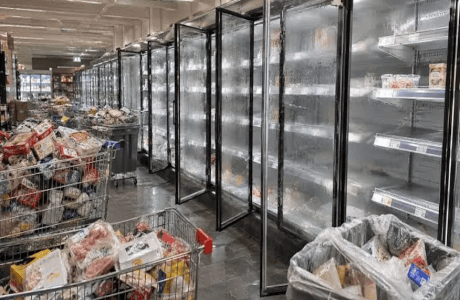
Foto: En un supermercado ICA Kvantum de Sjöbo, Suecia, el 2 de noviembre de 2026, se retiran los alimentos de los congeladores y se colocan en carritos de compras para desecharlos, después de que un ciberataque elevara la temperatura de los congeladores. Crédito de la foto: Johan Nilsson
06 de noviembre 2026.
El sistema se está resquebrajando, el próximo rescate está en camino.
Llevo mucho tiempo diciendo esto: el castillo de naipes busca desesperadamente otra ronda de QE (inflacionario) justificada por una emergencia.
Ahora parece que ha llegado el momento de los ensayos en serio. Los cimientos financieros, políticos y de infraestructura del actual modelo de acumulación están comenzando a desmoronarse de manera visible.
Empecemos con Paraguay. Ueno Bank, una importante entidad de crédito digital, quebró después de que el banco central del país descubriera que había incumplido los requisitos mínimos de solvencia.
Casi 3 millones de personas —alrededor del 60 % de la población adulta— se encontraron de repente con sus cuentas congeladas, sus aplicaciones y tarjetas inservibles, y sus pensiones bloqueadas. Estallaron protestas masivas y disturbios. Así se ve la «normalidad» financiera cuando el sistema realmente falla. No, no es una película de Hollywood; se trata de gente común que no puede acceder al dinero que organiza sus vidas.
En las secuelas políticas, el presidente Santiago Peña —un economista de derecha y aliado cercano de Trump cuyos vínculos comerciales pasados con el Banco Ueno fueron fundamentales en la crisis— renunció y luego fue sometido a un juicio político.
En cuestión de horas, una quiebra bancaria nacional se convirtió en una crisis constitucional.
La lección es que, en una sociedad adicta a las finanzas, el colapso de un banco nunca es solo el colapso de un banco: desestabiliza los cimientos de la vida social, desde los pagos y las pensiones hasta la confianza y la propia legitimidad del Estado.
Europa, por su parte, ofreció su propio ensayo de vulnerabilidad. El 5 de noviembre, al menos 27 vuelos de pasajeros recibieron amenazas de bomba, lo que provocó desvíos y diversos tipos de interrupciones.
Las autoridades describieron estas alertas como falsas, ya que no se encontraron artefactos explosivos. Esa misma semana, hackers manipularon de forma remota los sistemas de refrigeración de supermercados en varios países europeos, poniéndolos en modo de descongelación y provocando el deterioro generalizado de los alimentos. También se informó que los bancos de sangre franceses habían sido blanco de estos ataques.
No se ha establecido quién fue el responsable. Sin embargo, el mensaje implícito —a veces explícito— de los medios principales es, por supuesto, que la mano larga de Rusia está detrás de todo esto.
Pero sin duda hay otra conexión, más sistémica, que vale la pena examinar: la que existe entre un modo de producción saturado de deuda e impulsado por las finanzas y la fragilidad intrínseca de la infraestructura crítica.
El punto es que esta última puede verse interrumpida sin necesidad de tanques ni misiles. En un sistema que ha optimizado todo en aras de la velocidad, la eficiencia y la ganancia financiera, unas pocas pulsaciones de teclas pueden generar un caos muy útil.
Parecería que la burbuja de la IA es donde estas vulnerabilidades convergen cada vez más. Según los últimos informes financieros y las estimaciones del mercado, Alphabet, Meta, Microsoft, Amazon, Oracle, Nvidia, Broadcom y SpaceX suman más de 4,11 billones de dólares en compromisos fuera de balance (obligaciones de compra, contratos de arrendamiento firmados, garantías vinculadas a centros de datos, chips, energía y capacidad en la nube).
Esto es más insidioso que la deuda habitual que figura en el balance. Es, en efecto, una montaña de reclamaciones futuras: pagos que los marcos contables no revelan de manera consistente y que los mercados aún no han valorado en su totalidad.
Solo Alphabet ha cruzado el Rubicón del billón de dólares. Su último informe obligatorio sitúa los pagos futuros por energía y centros de datos por encima del billón de dólares: 924,4 mil millones de dólares en compromisos de compra fuera del balance, más 130,5 mil millones de dólares en contratos de arrendamiento que aún no han entrado en vigor.
Meta le sigue de cerca, con aproximadamente 825 mil millones de dólares en compromisos revelados; sus compromisos de compra no cancelables saltaron de 349 mil millones a 455 mil millones de dólares, mientras que los arrendamientos aún no activos subieron de 279 mil millones a 356 mil millones de dólares —todo ello en un solo trimestre.
¿«Inversiones» inofensivas? Para nada. Se trata de derechos contractuales sobre flujos de efectivo futuros —derechos que deben financiarse, refinanciarse o, en última instancia, pagarse—.
Lo descabellado es que se basan en la suposición ilusoria de que la IA generará rendimientos lo suficientemente grandes como para justificar el auge de infraestructura más costoso de la historia.
Pero es posible que el mercado finalmente haya comenzado a hacer las cuentas. ¿Un reajuste coordinado de precios? Es muy pronto para afirmarlo con certeza. Por ahora, basta con señalar que, hoy, el Nasdaq Composite cerró con una caída del 5,52 %.
La otra cuestión tiene que ver con las calificaciones crediticias. S&P considera los arrendamientos fuera de balance como deuda, mientras que Moody’s y Fitch adoptan un enfoque más flexible.
Así pues, dependiendo de quién haga los cálculos, el mismo imperio corporativo puede parecer mucho más (o mucho menos) apalancado. Si alguna vez las agencias estandarizan su tratamiento de estos instrumentos, la fachada de grado de inversión que mantiene unido el ciclo de financiamiento podría debilitarse considerablemente.
S&P ya rebajó la perspectiva de Meta a negativa (aunque mantuvo su calificación AA) debido a los gastos de capital en IA, el flujo de efectivo libre negativo y el aumento de las obligaciones futuras por arrendamientos.
En resumen, así es como la presión financiera se convierte en un problema sistémico. La infraestructura de IA depende del acceso continuo al crédito y de la confianza de los inversionistas. Si las condiciones crediticias se endurecen, el costo de la expansión se dispara justo cuando se profundizan las dudas sobre la rentabilidad de la IA: la tormenta perfecta.
Las implicaciones más amplias son bastante obvias. El próximo rescate monetario no se venderá como un rescate para el capital especulativo. En cambio, se presentará como un medio necesario para proteger las pensiones, los ahorros, el acceso al dinero y a los alimentos, la seguridad nacional o incluso el «liderazgo en IA».
La crisis llevará otro nombre, mientras que la liquidez fluirá hacia las mismas instituciones que crearon la exposición crítica.
Así que sí: el sistema necesita desesperadamente otro rescate.
La única pregunta, creo, es qué emergencia se utilizará para justificarlo —y con qué eficacia esos poderes de emergencia frenarán la velocidad del dinero, allanando el camino para que una nueva expansión monetaria llegue a los de siempre.
La inflación constante de los activos financieros requiere la deflación de la vida.
Traducción nuestra
*Fabio Vighi es profesor de cine y teoría crítica en la Universidad de Cardiff (Reino Unido), donde vive y trabaja desde el año 2000. Es autor de numerosos libros en inglés, entre los que se incluyen Critical Theory and the Crisis of Contemporary Capitalism (2015), Critical Theory and Film: Rethinking Ideology through Film Noir (2012), On Zizek’s Dialectics (2010) y Sexual Difference in European Cinema (2009). Es codirector del «Zizek Centre for Ideology Critique» de la Universidad de Cardiff.
Fuente: Fabio Vighi Substack


