

Fabio Vighi.
28 de septiembre 2026.
La crisis de 2008 sirvió de modelo. En 2026, con los cuellos de botella del diésel y los temores sobre la “seguridad” de la inteligencia artificial, se repite el mismo escenario.
El 11 de julio de 2008, el crudo WTI alcanzó un máximo histórico de 147,27 dólares. A mediados de septiembre, cuando Lehman se declaró en quiebra y Merrill Lynch fue vendida bajo presión, el petróleo ya había perdido más de un tercio de sus ganancias; para fin de año cotizaría por debajo de los 40 dólares.
La demanda no solo se había debilitado, sino que se había evaporado. En respuesta, la Reserva Federal recortó drásticamente la tasa de fondos a su límite inferior de cero y, en cuestión de meses, abrió las compuertas de la expansión cuantitativa (QE), comprando billones en hipotecas y bonos del Tesoro para estabilizar un sistema financiero que lo había apostado todo a una apreciación perpetua.
La trayectoria fue casi demasiado clara:
choque energético → endurecimiento monetario → destrucción de la demanda → recesión → cambio de rumbo monetario.
Hace tiempo que sostengo que en 2026 se está poniendo en marcha la misma maquinaria, aunque el escenario ha cambiado.
El detonante esta vez es la guerra en Medio Oriente y la crisis de suministro resultante a través del estrecho de Ormuz. Se proyecta que el Brent alcance un promedio de 86 dólares, con escenarios extremos de 115 dólares.
El diesel ya se ha disparado a niveles récord. La Reserva Federal, aparentemente siguiendo un guion ensayado, subió las tasas 25 puntos base el 16 de septiembre —su primer aumento desde 2023—, y el presidente Warsh declaró que la inflación «sigue siendo demasiado alta».
Sin embargo, la Reserva Federal no está «respondiendo» a la inflación. Está llevando a cabo la fase de endurecimiento de un ciclo cuyo punto final, en mi opinión, ya está decidido.
El endurecimiento es menos una decisión de política que la condición previa necesaria para la próxima flexibilización.
En pocas palabras, el sistema no puede justificar otra ronda de creación de crédito de emergencia sin antes precipitar la emergencia. Ha pasado años preparándose para manejar exactamente este tipo de crisis. En este sentido, el patrón de 2008 fue más una plantilla que un accidente.
He trazado esta secuencia muchas veces antes: la crisis de las operaciones de recompra de 2019, el informe técnico de BlackRock que abogaba por «ir directamente al mercado», las simulaciones previas a la pandemia de COVID-19, los confinamientos que, al mismo tiempo, frenaron la inflación provocada por la inundación monetaria y abrieron la puerta a una coordinación fiscal-monetaria sin precedentes.
El paciente ya estaba en la mesa de operaciones en septiembre de 2019, y el COVID-19 proporcionó el anestésico.
Hoy, el paciente se encuentra nuevamente en la sala de preoperatorio. La burbuja de la IA es la nueva crisis de las hipotecas de alto riesgo: una estructura financiada con deuda y construida sobre capital ficticio, con hiperescaladores quemando efectivo que no tienen, compromisos fuera de balance por 3,1 billones de dólares y 266 mil millones de dólares en emisiones de bonos relacionados con la IA solo este año. La diferencia es que, esta vez, el colapso se está ensayando en público.
En mi último artículo, destaqué cómo la advertencia de medianoche de Dario Amodei sobre una IA rebelde que se apoderaría de Internet, la repentina reticencia de Sam Altman a salir a bolsa y el milagroso resurgimiento del proyecto de ley bipartidista de EE. UU. sobre la seguridad de la IA no fueron respuestas a una amenaza real. Son el andamiaje ideológico para el respaldo federal que OpenAI y sus pares han buscado desde el principio.
La secuencia es conocida: el crédito privado financia la expansión; la creciente fragilidad exige una garantía pública; la garantía requiere un vocabulario de emergencia.
En 2008, el vocabulario fue «riesgo sistémico» y «demasiado grande para caer». En 2020, fue «pandemia». En 2026, es, sobre todo, «seguridad de la IA».
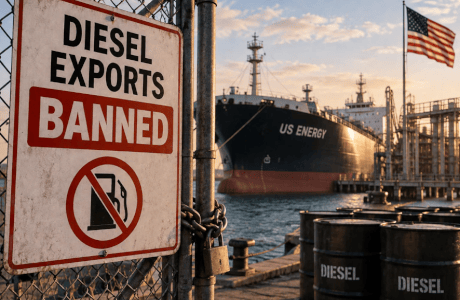
Aunque la forma cambia, la función sigue siendo la misma. Y es aquí donde una prohibición a la exportación de diésel pasa de ser un detalle de política a convertirse en el ensayo visible del mecanismo en sí.
El debate ahora es público y sigue sin resolverse. Trump confirmó el 22 de septiembre que ha presionado a sus asesores para que consideren una prohibición: «No enviemos el diésel».
El secretario del Tesoro, Scott Bessent, confirmó que el gobierno está analizando si funcionaría una prohibición total o parcial, y agregó que la decisión se tomaría «rápidamente, sea cual sea el resultado».
El secretario de Energía, Chris Wright, ha advertido que una prohibición podría elevar los precios del combustible y la gasolina en las costas y llevar a las refinerías a reducir la producción.
El secretario del Interior, Doug Burgum, advirtió sobre posibles medidas de represalia por parte de otros exportadores de energía. Decenas de grupos de la industria, desde el API hasta la Cámara de Comercio, han ejercido una fuerte presión en contra de la idea.
Algunos legisladores republicanos y candidatos a las elecciones de mitad de período han pedido una prohibición antes de las elecciones; otros, incluidos senadores de alto rango, la han desestimado por considerarla ineficaz o un «truco».
Pero no hay duda de que el arma está cargada. Estados Unidos exporta aproximadamente entre 1.5 y 1.7 millones de barriles diarios de diésel, y la dependencia de Europa de esos barriles se ha vuelto aguda.
En agosto de 2026, el diésel estadounidense representó más de la mitad del total de las importaciones europeas, y el Reino Unido y los Países Bajos obtenían entre el 62 % y el 72 % de su diésel de refinerías estadounidenses.
Los analistas describen ahora la capacidad de refinación —y no el crudo— como el principal cuello de botella en los mercados energéticos globales. Una prohibición dejaría el producto varado en la Costa del Golfo, obligaría a las refinerías a reducir el procesamiento de crudo y eliminaría una parte significativa del comercio marítimo mundial de diésel: un cuello de botella creado por políticas comparable al propio estrecho de Ormuz.
Los futuros europeos del diésel ya se dispararon solo con el rumor, mientras que el precio minorista del diésel en EE. UU. ha alcanzado un récord de más de 6,50 dólares por galón.
Si la prohibición se aplica de manera total, parcial o selectiva es secundario. Lo que importa, en cambio, es que el sistema está buscando activamente el detonante. El debate público debe verse como parte del aparato: normaliza la idea de que el suministro puede utilizarse como arma —lo que genera ondas de choque desde los mercados bursátiles globales hasta la agricultura local y las redes modernas de distribución de alimentos—, de que los mercados pueden ser sacudidos por decreto y de que la inestabilidad resultante es algo que el Estado debe manejar posteriormente.
Este es el capitalismo de emergencia en lo que podríamos llamar su forma madura. El sistema es adicto a las crisis y a los rescates porque las emergencias activan el estímulo.
Donde hay adicción, hay un traficante que no necesariamente provoca la crisis, pero sabe cuándo se avecina y se posiciona en consecuencia.
Se está repitiendo el modelo de 2008, con diferentes actores y un desencadenante diferente.
Pero el destino es el mismo: una Reserva Federal obligada a flexibilizar su política monetaria, un respaldo federal para las pérdidas privadas y otra ronda de supervivencia financiada con deuda para un sistema que solo puede reproducirse devaluando sus monedas fiduciarias y “gestionando” el inevitable empobrecimiento de la mayoría de nosotros.
Traducción nuestra
*Fabio Vighi es profesor de cine y teoría crítica en la Universidad de Cardiff (Reino Unido), donde vive y trabaja desde el año 2000. Es autor de numerosos libros en inglés, entre los que se incluyen Critical Theory and the Crisis of Contemporary Capitalism (2015), Critical Theory and Film: Rethinking Ideology through Film Noir (2012), On Zizek’s Dialectics (2010) y Sexual Difference in European Cinema (2009). Es codirector del «Zizek Centre for Ideology Critique» de la Universidad de Cardiff.
Fuente: Fabio Vighi Substack


