

C.P. Chandrasekhar, Jayati Ghosh.
Foto: Donald Trump at a “Make America Healthy Again” event in April 2025. Photo: White House/Abe McNatt
30 de septiembre 2026.
Un año y medio después de su inicio, la guerra arancelaria de Trump parece haber fracasado en gran medida
En octubre de 2026 se cumplirá un año y medio desde que el presidente Donald Trump declarara el 2 de abril de 2025 como el «Día de la Liberación».
La «liberación», presumiblemente, sería de una promesa incumplida por parte de Estados Unidos de que, con su propia apertura comercial, demostraría su compromiso con la ideología del libre comercio.
La justificación de Trump para «renunciar» a esa falsa promesa fue la afirmación de que los principales socios comerciales de EE. UU. habían recurrido a medios desleales para invadir el mercado estadounidense y proteger el suyo propio, lo que condujo a los déficits comerciales bilaterales que, en realidad, eran el resultado de una pérdida de competitividad comercial.
La declaración del Día de la Liberación fue un anuncio de que, a partir de ese día, la administración de Trump utilizaría aranceles —impuestos en virtud de la Ley de Poderes Económicos de Emergencia Internacional (IEEPA)— como medio para restablecer la supremacía de Estados Unidos en el comercio mundial.
La guerra arancelaria comenzó con un arancel base del 10 por ciento sobre todas las importaciones (con algunas excepciones menores) hacia EE. UU., y la amenaza de un arancel adicional «recíproco» específico para cada país, vinculado al déficit comercial bilateral de EE. UU. con respecto a cada uno de ellos.
La magnitud del arancel adicional se ajustaría en función de la disposición de cada país a negociar un acuerdo para obtener aranceles generales más bajos que los amenazados, a cambio de concesiones en materia de comercio e inversión.
La guerra arancelaria ha tenido una trayectoria tortuosa durante el último año y medio, con cambios volátiles tanto en la magnitud como en la duración de los aranceles impuestos.
Cuando la Corte Suprema de los EE. UU. anuló en febrero de 2026 los aranceles establecidos en virtud de la IIEPA por exceder los límites de la autoridad presidencial, estos tuvieron que ser sustituidos por cláusulas que justificaban la imposición de aranceles debido a amenazas a la seguridad nacional o a «prácticas desleales», como el robo de propiedad intelectual o el uso de trabajo forzado para mantener bajos los costos.
Estas medidas se han combinado con sanciones a las «exportaciones de transbordo» hacia EE. UU. procedentes de países que albergan a empresas extranjeras que eluden los aranceles sobre las exportaciones de sus propios países de origen (como las empresas chinas ubicadas en Vietnam) y con sanciones secundarias a países que importan crudo de Rusia, por ejemplo.
Si bien a menudo se invocaron objetivos estratégicos (incluido el de poner fin al comercio de fentanilo), la principal justificación de la agresión arancelaria de Trump ha sido la necesidad de reducir drásticamente los grandes déficits comerciales de un Estados Unidos en declive.
Sin embargo, el éxito en la consecución de ese objetivo durante el último año y medio ha sido mixto. Un análisis superficial de la evidencia sugiere que Trump parece haber logrado cierto éxito.
En comparación con un déficit de 4.6 mil millones de dólares en el comercio de bienes de EE. UU. en el primer trimestre de 2025 (que precedió al Día de la Liberación), las cifras se mantuvieron muy por debajo de los 3 mil millones de dólares en todos los trimestres posteriores hasta el segundo trimestre de 2026 (Gráfico 1).
Sin embargo, un análisis más detallado sugiere que esta disminución se produjo debido a un gran aumento del déficit impulsado por un repunte en las importaciones en el primer trimestre de 2025, lo cual posiblemente se explique por los pedidos realizados ante la expectativa de un aumento de los aranceles.
Las importaciones en ese trimestre aumentaron más del 25 por ciento en comparación con el trimestre correspondiente del año anterior, lo que contribuyó al aumento del déficit. Si se descarta ese efecto, la disminución general del déficit no parece ser tan significativa.
GRAFICO 1: Comercio de bienes de EE. UU. (en millones de dólares)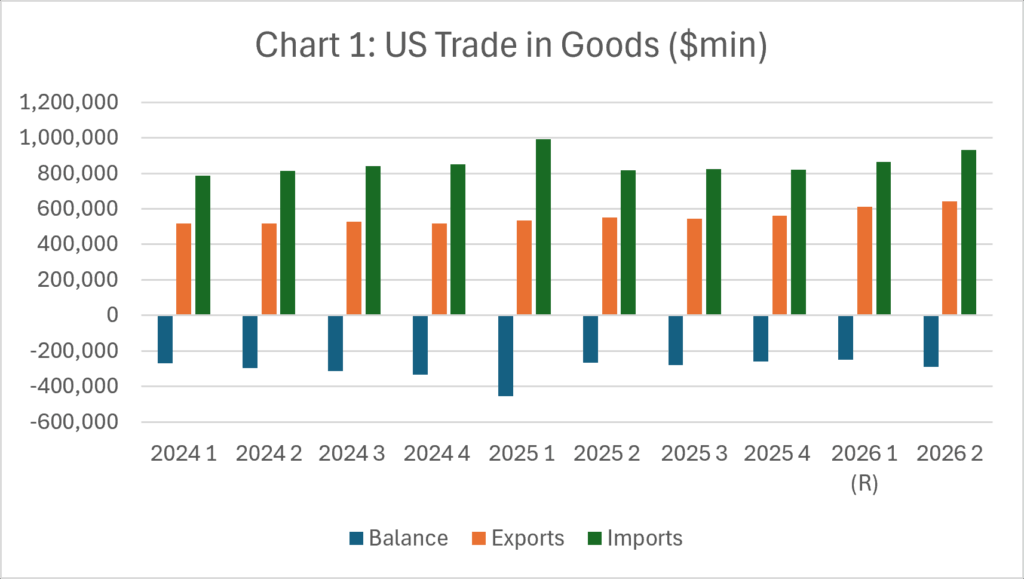
Lo que resulta intrigante es la distribución de las «ganancias» derivadas de la agresión arancelaria de Trump entre los distintos países.
Solo hay cinco países en los que se han registrado aumentos significativos en el déficit comercial bilateral con Estados Unidos entre el primer trimestre de 2025 y el segundo trimestre de 2026: Taiwán, Vietnam, México, Malasia y Corea del Sur (en ese orden) (Gráfico 2).
De estos, dos países, Taiwán y Vietnam, destacan por haber registrado un aumento en su superávit comercial bilateral frente a Estados Unidos en el año y medio transcurrido desde el Día de la Liberación.
GRAFICO 2: Los cinco países con mayor empeoramiento de la balanza comercial con EE. UU. entre el primer trimestre de 2025 y el segundo trimestre de 2026 (en millones de dólares)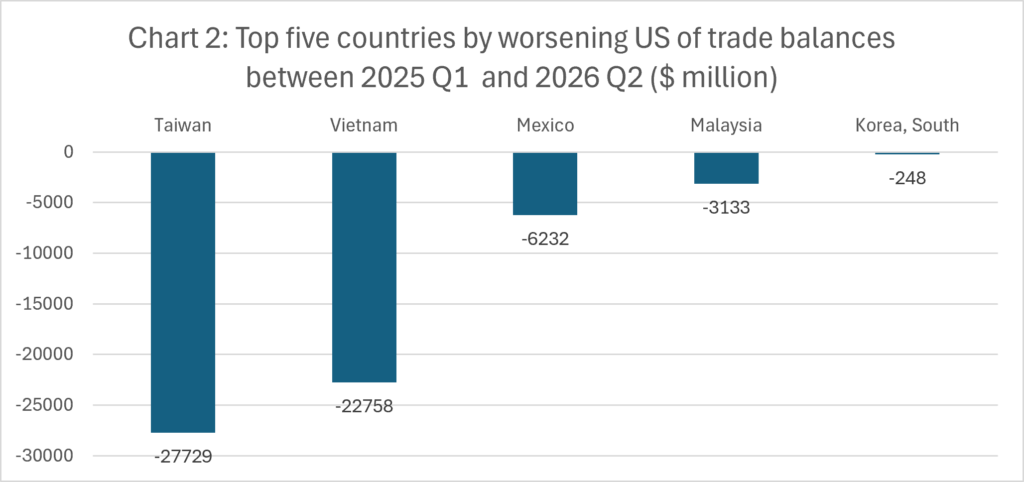
Por otro lado, en lo que respecta a la mayoría de los demás socios comerciales importantes (incluida China), Estados Unidos ha registrado, de hecho, ya sea una disminución del déficit comercial de bienes, un cambio de déficits bilaterales a superávits, o un aumento de los superávits preexistentes (Gráfico 3). Todos estos cambios contribuyeron a la reducción del déficit comercial general.
GRAFICO 3: Los diez países con mayor mejora en su balanza comercial con EE. UU. entre el primer trimestre de 2025 y el segundo trimestre de 2026 (en millones de dólares)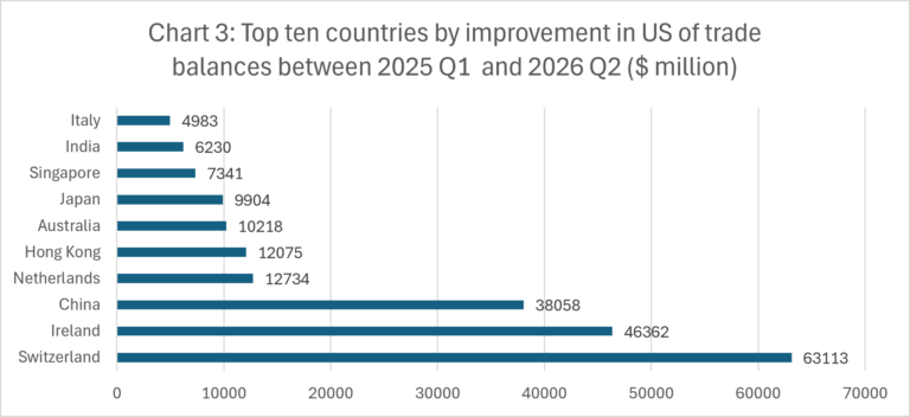
Sin embargo, a pesar de esta mejora en la balanza comercial bilateral con la mayoría de los socios comerciales, el beneficio general de la guerra arancelaria para Estados Unidos no ha sido significativo. Un análisis preliminar de los factores que impulsan el déficit con los dos principales responsables del aumento del déficit comercial bilateral (Taiwán y Vietnam) resulta revelador.
En ambos casos, dos sectores —maquinaria y aparatos mecánicos, y maquinaria y equipo eléctrico— han dominado las exportaciones a Estados Unidos y explican el déficit (gráficos 4 y 5).
En el segundo trimestre de 2026, estos dos sectores representaron más del 90 por ciento de las importaciones de Estados Unidos procedentes de Taiwán y más del 70 por ciento de las importaciones de Estados Unidos procedentes de Vietnam.
GRAFICO 4: Porcentaje de las importaciones de EE. UU. procedentes de Taiwán por producto (segundo trimestre de 2026) (%)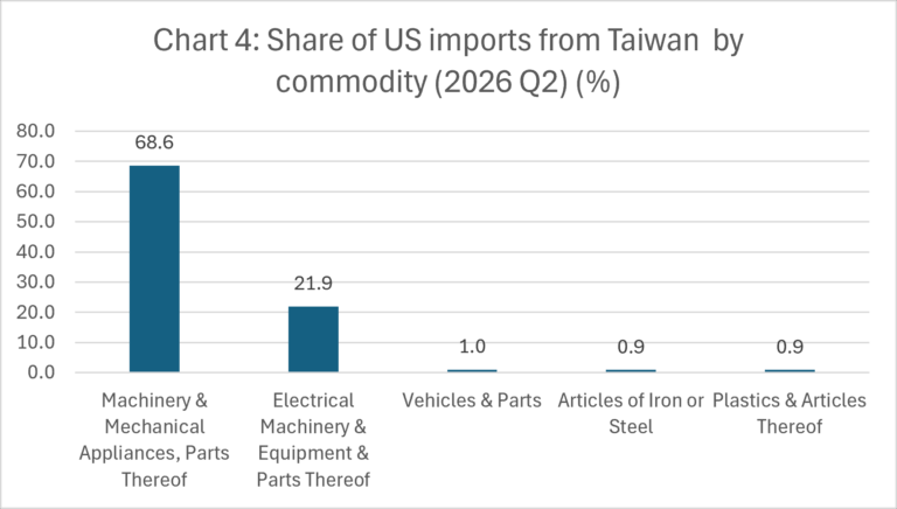
GRAFICO 5: Porcentaje de las importaciones de EE. UU. procedentes de Vietnam por producto (segundo trimestre de 2026) (%)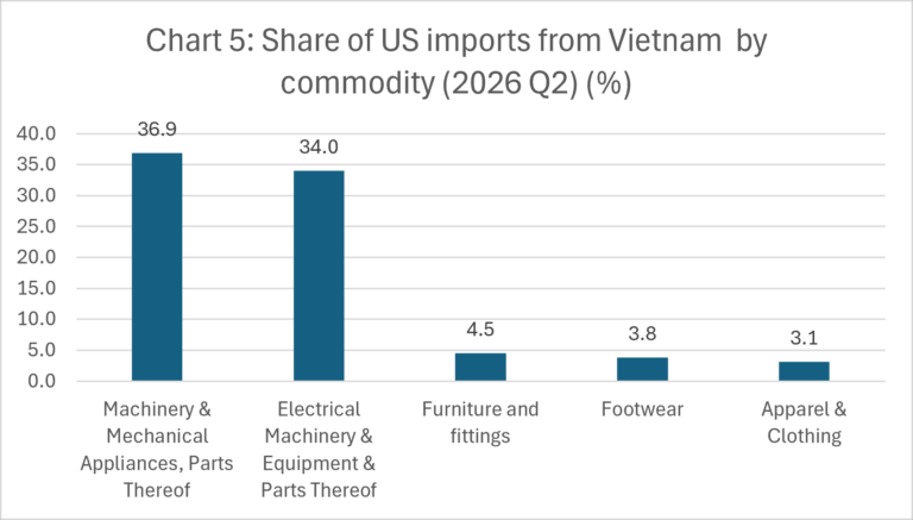
La composición de las importaciones procedentes de Taiwán es comprensible, dado su historial como exportador de componentes y piezas a EE. UU., y especialmente su papel de liderazgo como productor de semiconductores.
Dada la dependencia de EE. UU. de las importaciones de semiconductores y el actual auge de las inversiones en centros de datos impulsado por el entusiasmo en torno a la inteligencia artificial, esto es de esperarse.
Es Vietnam, que ha sido uno de los objetivos especiales de la agresión de EE. UU., el que da la sorpresa.
Las importaciones estadounidenses procedentes de Vietnam han aumentado de 41,9 mil millones de dólares en el primer trimestre de 2025 a 66,5 mil millones de dólares en el segundo trimestre de 2026.
Y ese aumento no ha sido impulsado por las exportaciones tradicionales de alta intensidad de mano de obra, como la ropa, el calzado y los muebles, que representaron apenas el 11,5 por ciento de las importaciones estadounidenses procedentes de Vietnam en el segundo trimestre de 2026. Más bien, el aumento ha sido impulsado por la maquinaria y el equipo, incluido el equipo eléctrico.
Estas exportaciones de Vietnam son en gran medida el resultado de que empresas extranjeras, incluidas las de China, Corea y Japón, utilicen el país como plataforma de exportación para la etapa final de la producción destinada a los mercados estadounidenses.
La amenaza de aranceles excepcionales al transbordo declarada por Trump está demostrando claramente ser más difícil de implementar que los esfuerzos por limitar las importaciones de socios comerciales tradicionales.
La magnitud de las exportaciones a través de esta ruta desde Vietnam ha sido lo suficientemente grande como para ampliar el déficit bilateral en el comercio de bienes de EE. UU. con ese país.
En resumen, dos factores parecen haber contribuido al fracaso general de la guerra arancelaria de Trump, a pesar de la restricción de las importaciones y la reducción del déficit comercial con la mayoría de los países.
Uno es la dependencia de la cadena de suministro internacional de semiconductores en un período caracterizado por un inexplicable auge de la inversión relacionada con la inteligencia artificial.
El otro es la dependencia de Estados Unidos y sus empresas transnacionales de la producción en el extranjero de equipos destinados tanto a la inversión como al consumo.
Vietnam es actualmente el líder entre los últimos bastiones de esa tendencia de globalización.
Este artículo se publicó originalmente en The Hindu Businessline el 29 de septiembre de 2026.
Traducción nuestra
*C.P. Chandrasekhar es exprofesor de Economía en la Universidad Jawaharlal Nehru. Sus áreas de interés incluyen la macroeconomía del desarrollo y el papel de las finanzas y la industria en los países en desarrollo.
*Jayati Ghosh es Economista india especializada en desarrollo; trabajó durante 35 años en la JNU; actualmente es profesora de Economía en la Universidad de Massachusetts Amherst; ha escrito más de 20 libros y más de 200 artículos académicos; fundadora y secretaria de IDEAs; ha formado parte de consejos consultivos de la ONU
Fuente: IDEAS


