

Michael Roberts.
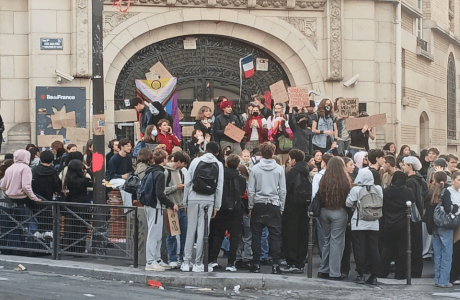
Foto: Jules Ferry en París, manifestación del 2 de octubre de 2026. Guallendra
23 de octubre de 2026.
…cuando se produce una crisis financiera en el sistema capitalista, es el sector público el que debe rescatar a los bancos privados o a los principales prestamistas.
Las recientes protestas de estudiantes y de secundaria en Francia tienen un objetivo sencillo: conseguir más recursos para la educación.
La crisis educativa francesa se caracteriza por una grave escasez de profesorado, el deterioro de los resultados académicos y un déficit de financiación masivo que abarca desde la enseñanza primaria hasta las universidades públicas.
La educación pública en Francia es una de las más desiguales del mundo desarrollado: los colegios de las zonas más pobres cuentan con tan pocos recursos que el sistema educativo está consolidando la desigualdad.
Los alumnos de los barrios más pobres se ven desproporcionadamente afectados por la falta de personal.
Los estudiantes franceses han sufrido una caída catastrófica y sin precedentes del 20 % en el presupuesto educativo por alumno desde 2017.
Como señaló el economista francés de izquierdas Thomas Piketty:
El Gobierno, de mala fe, a veces se jacta de que el presupuesto nominal para la educación superior aumentó de 13 300 millones de euros a 15 500 millones de euros entre 2017 y 2026 (+17 %). Eso es cierto, salvo que la inflación durante el mismo período fue del 22 %, lo que significa que el presupuesto, en realidad, se redujo un 5 % en términos reales. A esto hay que añadir que el número de estudiantes pasó de 2,6 millones a más de 3 millones, lo que supone un aumento del 15 %. El resultado es que el presupuesto por estudiante se redujo en torno a un 20 %». https://lucaschancel.com/etudiants/.
La juventud y la investigación en Francia, en entredicho
La caída del presupuesto por estudiante en la educación superior (2008-2026)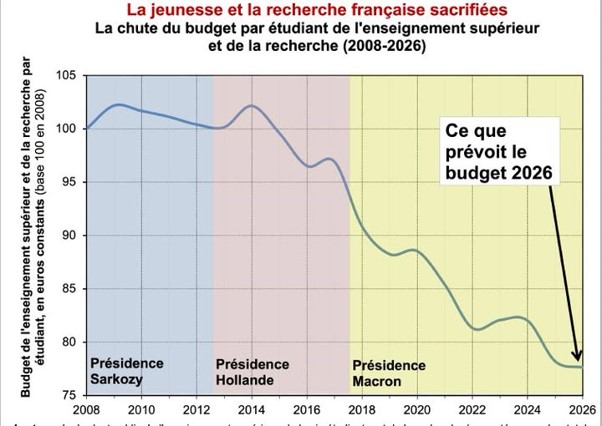
Una investigación de la economista Asma Benhenda, basada en datos de nóminas del sistema educativo nacional francés, muestra que la proporción de profesores con contrato temporal o en sus primeros años de carrera en zonas privilegiadas como París o Hauts-de-Seine es de apenas el 10 %.
Esa cifra se eleva al 50 % en departamentos más pobres, como Seine-Saint-Denis y Val-de-Marne, en los alrededores de la capital.
El salario medio por profesor de secundaria es aproximadamente un 20 % inferior en las zonas más pobres que en las más ricas, incluso teniendo en cuenta las (escasas) primas concedidas por la educación prioritaria.
Los salarios de los profesores franceses se sitúan sistemáticamente por debajo de la media de las economías avanzadas (OCDE). Un profesor francés con 15 años de experiencia gana menos de 40 000 €, un 20 % por debajo de la media. Los profesores que inician su carrera en Alemania ganan el doble que sus homólogos franceses.
Sin embargo, los profesores franceses tienen que hacer frente a jornadas lectivas más largas y a una de las peores ratios alumno-profesor de Europa. Como consecuencia, un número récord de docentes está abandonando la profesión.
Para cubrir las carencias de personal, el Gobierno puso en marcha en 2022 un programa para contratar a profesores «por contrato» (a diferencia del sistema estándar de titularidad, en virtud del cual se les considera fonctionnaires o funcionarios públicos). Se les impartió una formación de cuatro días, a pesar de que a menudo carecían de experiencia docente previa.
Como era de esperar, muchos abandonaron en menos de seis meses, debido a la falta de formación o supervisión adecuadas.
No son solo los profesores los que se marchan. Ante la escasez de supervisores, orientadores, médicos escolares y enfermeras, entre otros, resulta prácticamente imposible prestar los servicios de apoyo escolar que necesitan los alumnos.
La defensora independiente de los derechos en Francia, Claire Hédon, advirtió el año pasado de que la falta de personal cualificado y de instalaciones adecuadas hacía que casi una cuarta parte de todos los niños con discapacidad nunca fueran al colegio.
No es de extrañar, pues, que, a medida que las escuelas públicas se desintegran lentamente, las familias más acomodadas estén recurriendo a la educación privada.
Pocos ministros del Gobierno tienen experiencia directa en el sistema escolar público, ya que muchos estudian en colegios privados de lujo. Sin embargo, estos colegios de pago también reciben financiación pública.
Mientras tanto, las universidades públicas francesas se enfrentan a un déficit estimado de 8 000 millones de euros, lo que ha llevado a casi todas las 75 instituciones públicas a tener presupuestos deficitarios.
Christine Renon, directora de una escuela infantil en Seine-Saint-Denis, se suicidó en su lugar de trabajo en 2019. Según una carta que había enviado al consejo de administración del centro, se sentía «agotada».
A continuación, detallaba las deficiencias y la insuficiencia de recursos de una organización que se había dejado pudrir. Esta tragedia debería haber conmocionado a las autoridades y llevado a una profunda reevaluación. Macron se comprometió a hacer de la educación una prioridad para su segundo mandato presidencial. Pero nada ha cambiado para mejor, sino solo para peor.
Es la educación lo que más preocupa a los estudiantes y a los profesores (y a los padres) en Francia, pero la educación es solo un aspecto del deterioro de los servicios públicos básicos en Francia.
Francia solía tener un sistema sanitario que era la envidia del mundo, por no hablar de Europa. El gasto era elevado, del 11,5 % del PIB anual. Como resultado, la esperanza de vida era mucho mayor que la media de la UE.
Pero en las últimas décadas, el gasto público en sanidad se ha recortado hasta situarse muy por debajo del aumento de la demanda de servicios sanitarios, a medida que la población francesa envejece y, por consiguiente, necesita asistencia sanitaria.
Antes de 2008, el gasto sanitario aumentaba un 0,3 % del PIB al año. Desde 2009, la tasa de crecimiento del gasto sanitario se ha reducido a la mitad, hasta situarse en apenas el 0,17 % del PIB al año.
Y, sin embargo, la proporción de mayores de 65 años en Francia ha aumentado un 40 % durante el mismo período, es decir, más de diez veces el incremento del gasto sanitario. Como consecuencia, la esperanza de vida prácticamente ha dejado de aumentar (en la parte inferior de la figura siguiente).
Crecimiento anual del gasto sanitario per cápita (en términos reales), 2014-2019 y 2019-2024 – fuente: OCDE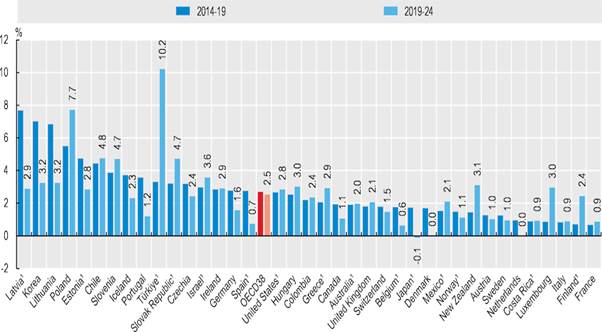
Al igual que en todas las principales economías capitalistas, el coste de la vida para el hogar francés medio ha aumentado considerablemente, especialmente desde el final de la recesión provocada por la pandemia, que trajo consigo un importante repunte de la inflación, y que ahora, más recientemente, se ve agravado por la escasez energética derivada de la guerra en curso con Irán.
Los niveles de precios para los hogares franceses medios son ahora entre un 18 y un 20 % más altos que hace tan solo cuatro años y están empezando a subir de nuevo a raíz de la guerra con Irán.
Los salarios reales (después de la inflación) solo han subido un 2,4 % con respecto a hace cinco años y los niveles salariales siguen estando por debajo de los niveles alcanzados tras la pandemia. El poder adquisitivo no deja de disminuir.
Salarios reales publicados en enero de 2026 (ene. de 2021 = 100)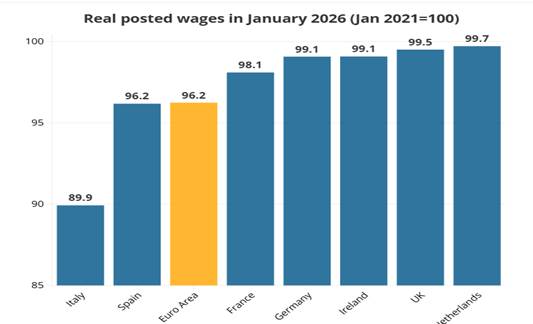
Tras tener en cuenta los impuestos y las prestaciones sociales, el crecimiento de la renta disponible media (RDM) de los hogares franceses ha seguido una tendencia a la baja durante las tres primeras décadas de este siglo, ralentizándose hasta situarse por debajo del 1 % anual durante la presidencia de Macron.
En 2024, 9,8 millones de personas que vivían en viviendas normales en la Francia metropolitana se encontraban por debajo del umbral de pobreza monetaria (1.337 euros al mes). La tasa de pobreza se sitúa en su nivel más alto (15,4 %) desde 1996, año en que comenzó la serie estadística.
Los desempleados y las familias monoparentales siguieron siendo los colectivos más afectados por la pobreza.
Aunque las desigualdades de renta y riqueza en Francia no son ni de lejos tan extremas como en Estados Unidos, siguen siendo escandalosas. De hecho, la desigualdad se ha agravado en los últimos 40 años.
En 1983, el 1 % con mayores ingresos se llevaba el 7,5 % de la renta personal total, el 10 % se llevaba el 30 %, y el 50 % con menores ingresos recibía apenas el 21,4 %.
En 2022, el 1 % con mayores ingresos se quedó con el 12,7 % (un aumento de más del 60 %), mientras que la cuota del 10 % con mayores ingresos ascendió al 34,8 % y la del 50 % con menores ingresos cayó al 20,3 %. La desigualdad en la riqueza (riqueza personal neta) es, como suele ocurrir en todas las grandes economías, mucho más grave.
En 1983, el 1 % más rico de Francia poseía el 15,9 % de toda la riqueza personal, el 10 % más rico tenía el 50 %, y el 50 % más pobre solo poseía el 8,9 %.
En 2022, esas desigualdades se agravaron aún más. El 1 % más rico poseía ahora el 24 % (un aumento de más del 60 %), el 10 % más rico poseía el 57,7 %, y el 50 % más pobre vio cómo su participación en la riqueza personal se reducía a apenas el 5,1 % (una disminución del 48 %).
La jubilación y las pensiones son cuestiones clave para los trabajadores. Las pensiones no son prestaciones de «asistencia social», sino salarios «diferidos» que se deducen en forma de cotizaciones del salario actual con el fin de garantizar una vida digna en la vejez.
Los trabajadores franceses han luchado durante muchas décadas para conseguir pensiones a una edad de jubilación razonable.
Francia destina alrededor del 14 % de su PIB a las pensiones, una de las tasas más altas de Europa y significativamente superior a la de países como el Reino Unido, que gasta alrededor del 5 % de su PIB y, por lo tanto, ofrece la pensión estatal más baja del mundo capitalista avanzado .
Sin embargo, las tasas de cotización (salarios diferidos), tanto de los trabajadores como de sus empleadores, son correspondientemente elevadas, situándose en el 28 %.
Las empresas francesas y los sucesivos gobiernos han dedicado mucha energía en las últimas décadas a intentar revertir estos derechos de pensión mediante una combinación de aumento de las cotizaciones, reducción de las pensiones en términos reales y ampliación de la edad de jubilación.
El argumento de los gobiernos, incluido el de Macron, es que una sociedad que envejece ya no puede permitirse estas pensiones «generosas». Sostienen que el sistema de pensiones se enfrenta a «déficits estructurales», es decir, que los pagos superan ahora de forma habitual a las cotizaciones.
Cuando Emmanuel Macron se presentó a la reelección en 2022, comunicó a los votantes que la edad de jubilación tendría que aumentarse para garantizar la viabilidad del sistema de pensiones del país.
Impuso un cambio en la edad de jubilación, que pasó de los 62 a los 64 años. Sin embargo, el aumento de la edad de jubilación y el recorte de las pensiones en términos reales afectarán significativamente al nivel de vida de los franceses cuando se jubilen.
Las reformas implican que algunos beneficios disminuirán en relación con los ingresos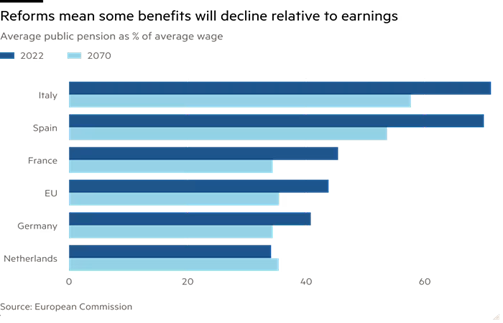
Una vez más, al igual que en muchos otros países de Europa, Francia está atravesando una crisis de la vivienda cada vez más grave. Hay dos millones de solicitudes de vivienda social pendientes; sus necesidades nunca se verán satisfechas.
El aumento de los alquileres, la inflación y la presión económica están llevando a las familias al límite como nunca antes. Desde ciudades superpobladas hasta un coste de vida que se dispara, la situación se está volviendo insostenible para millones de personas. Millones de ciudadanos franceses se ven ahora obligados a vivir en sus coches mientras la crisis de la vivienda en toda Francia sigue saliéndose de control.
En resumen, los servicios públicos franceses —asistencia social, carreteras, transporte, instalaciones juveniles, recogida de basuras, alcantarillado y suministro de agua, etc.— llevan décadas deteriorándose.
Un gobierno tras otro responde afirmando que estos servicios ya no son «asequibles». Y sus economistas defensores de la corriente dominante sostienen que hay que poner fin al enorme aumento de la deuda del sector público y a los continuos déficits presupuestarios anuales.
En los últimos 15 años, la ratio de deuda pública (deuda respecto al PIB) ha aumentado significativamente. La deuda pública francesa alcanzó el 119 % del PIB a mediados de 2026 y se prevé que aumente hasta el 121,7 % en 2027.
La austeridad es el mensaje del Gobierno de Macron: no hay alternativa, se le dice a la ciudadanía. El proyecto de presupuesto tiene como objetivo reducir el déficit público al 5 % del PIB en 2027, tras el 5,4 % de 2026 y el 5,1 % de 2025. Para ello se necesitan 43 000 millones de euros en nuevas medidas.
Sin ellas, el Gobierno estima que el déficit alcanzaría alrededor del 6,5 % el año que viene. Las «nuevas medidas» consistirían en la supresión de 3.000 puestos de trabajo en la función pública para 2027 sin sustitución; un límite máximo de 5.000 millones de euros para el gasto público en sanidad; recortes en el seguro de desempleo y en los planes de pensiones; la supresión de dos días festivos nacionales (el Día de la Victoria y el Lunes de Pascua) para aumentar la productividad; y, una vez más, nuevos recortes en el gasto regional y local.
Por supuesto, hay una partida del gasto público que no se recortará: la defensa. El Día de la Bastilla de 2025, Macron anunció que el presupuesto militar de Francia alcanzará los 64 000 millones de euros en 2027, tres años antes de lo previsto. Concretamente, se añadirán 3.500 millones de euros este año y otros 3.000 millones en 2027; todo ello para cumplir el compromiso de la OTAN de aumentar el gasto nacional en defensa de los Estados miembros hasta el 5 % del PIB para 2035 (un 3,5 % en gastos militares y un 1,5 % en infraestructuras). Como miembro clave de la OTAN que percibe la «amenaza rusa» como grave, Macron se ha comprometido a cumplir este objetivo.
Le Monde, el principal medio de comunicación francés, considera que «la máxima prioridad de Francia debe ser tranquilizar a los inversores sobre su capacidad para sanear sus finanzas».
Así pues, los mercados financieros mandan. Pero todo este discurso sobre el gasto público despilfarrador y la deuda es una cortina de humo de los gobiernos franceses y de los «vigilantes de los bonos» de los mercados financieros, que están vendiendo bonos del Estado francés y aumentando el coste de financiación tanto para los gobiernos como para los hogares.
Rendimiento de los bonos a 10 años de Francia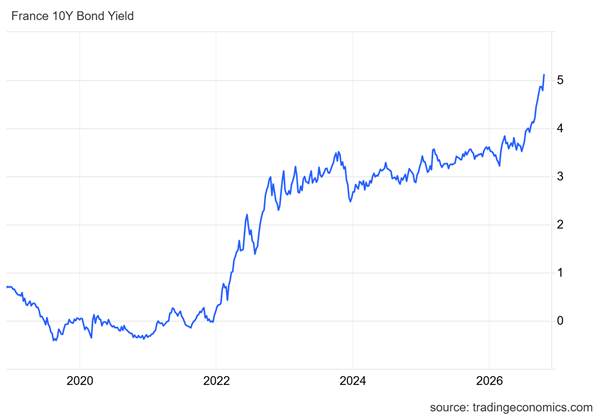
Lo que siempre se pasa por alto es que la deuda del sector privado no financiero francés es, en realidad, mucho mayor que la del sector público.
La primera alcanzó el 134,2 % del PIB en 2026, más de un 30 % por encima de la media de la zona del euro. Es el sector privado (con el sector inmobiliario y el endeudamiento especulativo financiero e ) el que resulta más vulnerable.
Y cuando se produce una crisis financiera en el sistema capitalista, es el sector público el que debe rescatar a los bancos privados o a los principales prestamistas. Además, en las recesiones capitalistas, el Estado debe gastar más en prestaciones por desempleo y recauda menos en impuestos, por lo que los déficits públicos se disparan.
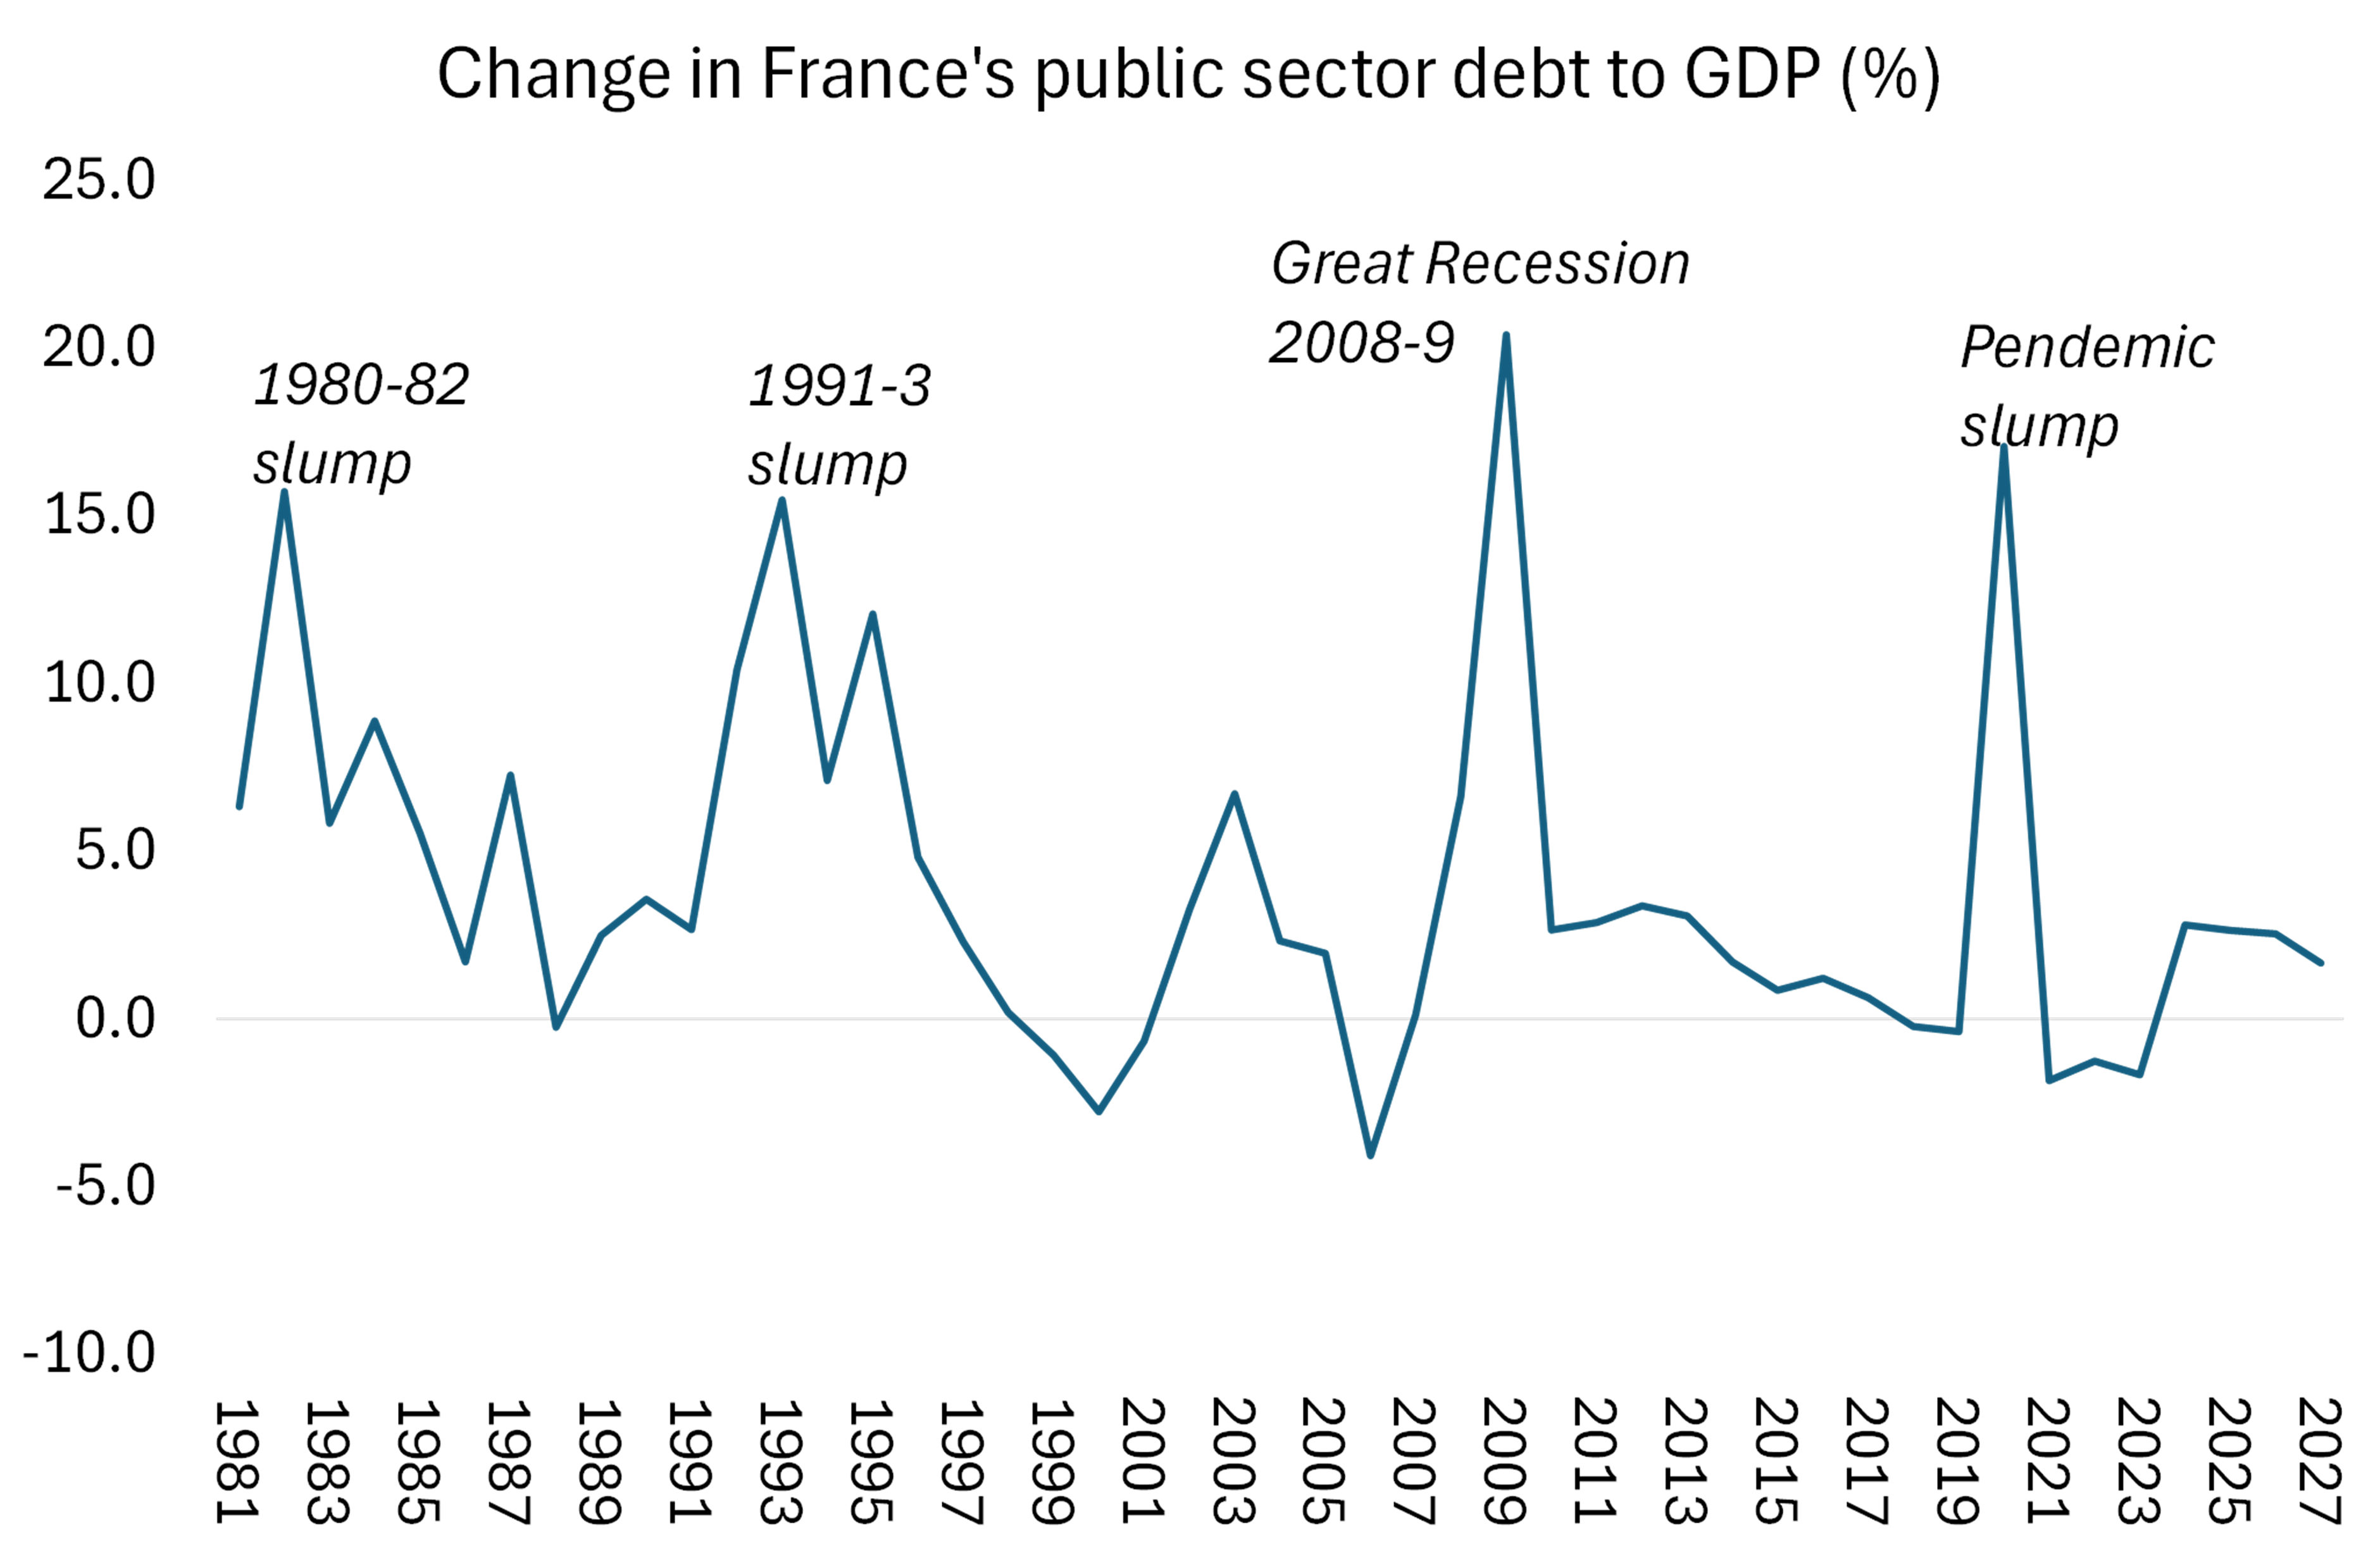
La historia de la deuda pública francesa demuestra que es precisamente en los períodos de recesión capitalista y crisis financieras cuando la deuda pública aumenta más y, posteriormente, los tenedores de bonos exigen que el resto de la población reduzca esta deuda recortando servicios y pensiones y subiendo los impuestos.
Tras la recesión de 1980-1982, el mayor crecimiento económico y las medidas de austeridad frenaron el aumento de la ratio de deuda en 1987.
Posteriormente, la siguiente recesión de 1991-1993 aceleró de nuevo el aumento de la deuda antes de que la recuperación económica (y más medidas de austeridad) condujeran finalmente a una caída de la ratio de deuda. A continuación, la crisis financiera mundial y la Gran Recesión que le siguió provocaron un aumento del 20 % en la ratio de deuda.
Las severas medidas de austeridad aplicadas durante la «Larga Depresión» de la década de 2010, caracterizada por un crecimiento lento, acabaron frenando cualquier nuevo aumento de la ratio de deuda, antes de que la recesión provocada por la pandemia la hiciera subir de nuevo.
Lo que esto demuestra es que, sin el impacto de varias crisis del capitalismo, la ratio de deuda pública respecto al PIB apenas habría aumentado. C
ada ronda de medidas de austeridad tiene como objetivo reducir la ratio de deuda pública causada originalmente por las crisis del sector privado, donde la deuda sigue aumentando.
Evolución de la deuda pública de Francia en relación con el PIB
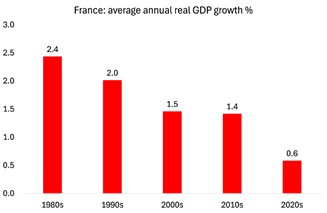
La verdadera causa de la crisis de acceso a la vivienda en Francia es su importante desaceleración económica. En el sigloXXI, Francia ha experimentado un bajo crecimiento del PIB real: en constante descenso durante los últimos cuarenta años. Y ahora, en la década de 2020, prácticamente se ha estancado.
Francia: crecimiento promedio anual del PIB real (en %)
Tomemos como ejemplo las pensiones: si el crecimiento económico de Francia fuera solo un 1 % anual superior a la media actual del 1,5 %, eso supondría 30 000 millones de euros al año en ingresos públicos, cifra que ascendería a 40 000 millones de euros en 2035. Con las tasas de cotización actuales, eso supondría 10 000 millones de euros adicionales al año procedentes de las cotizaciones a las pensiones, lo que revertiría fácilmente los déficits previstos.
El problema fundamental es que la economía no ha crecido lo suficientemente rápido, afirma Rupert Watson, director global de economía de Mercer. No es lo que reciben los pensionistas lo que está causando el problema, sino la falta de crecimiento económico.
Al igual que en las demás economías del G7, esta desaceleración se debe al débil crecimiento de la inversión. La caída del crecimiento de la inversión productiva suele provocar un estancamiento de la productividad laboral, y Francia no es una excepción.
De hecho, la productividad total de los factores (una medida del impacto de la «innovación») está disminuyendo en términos absolutos.
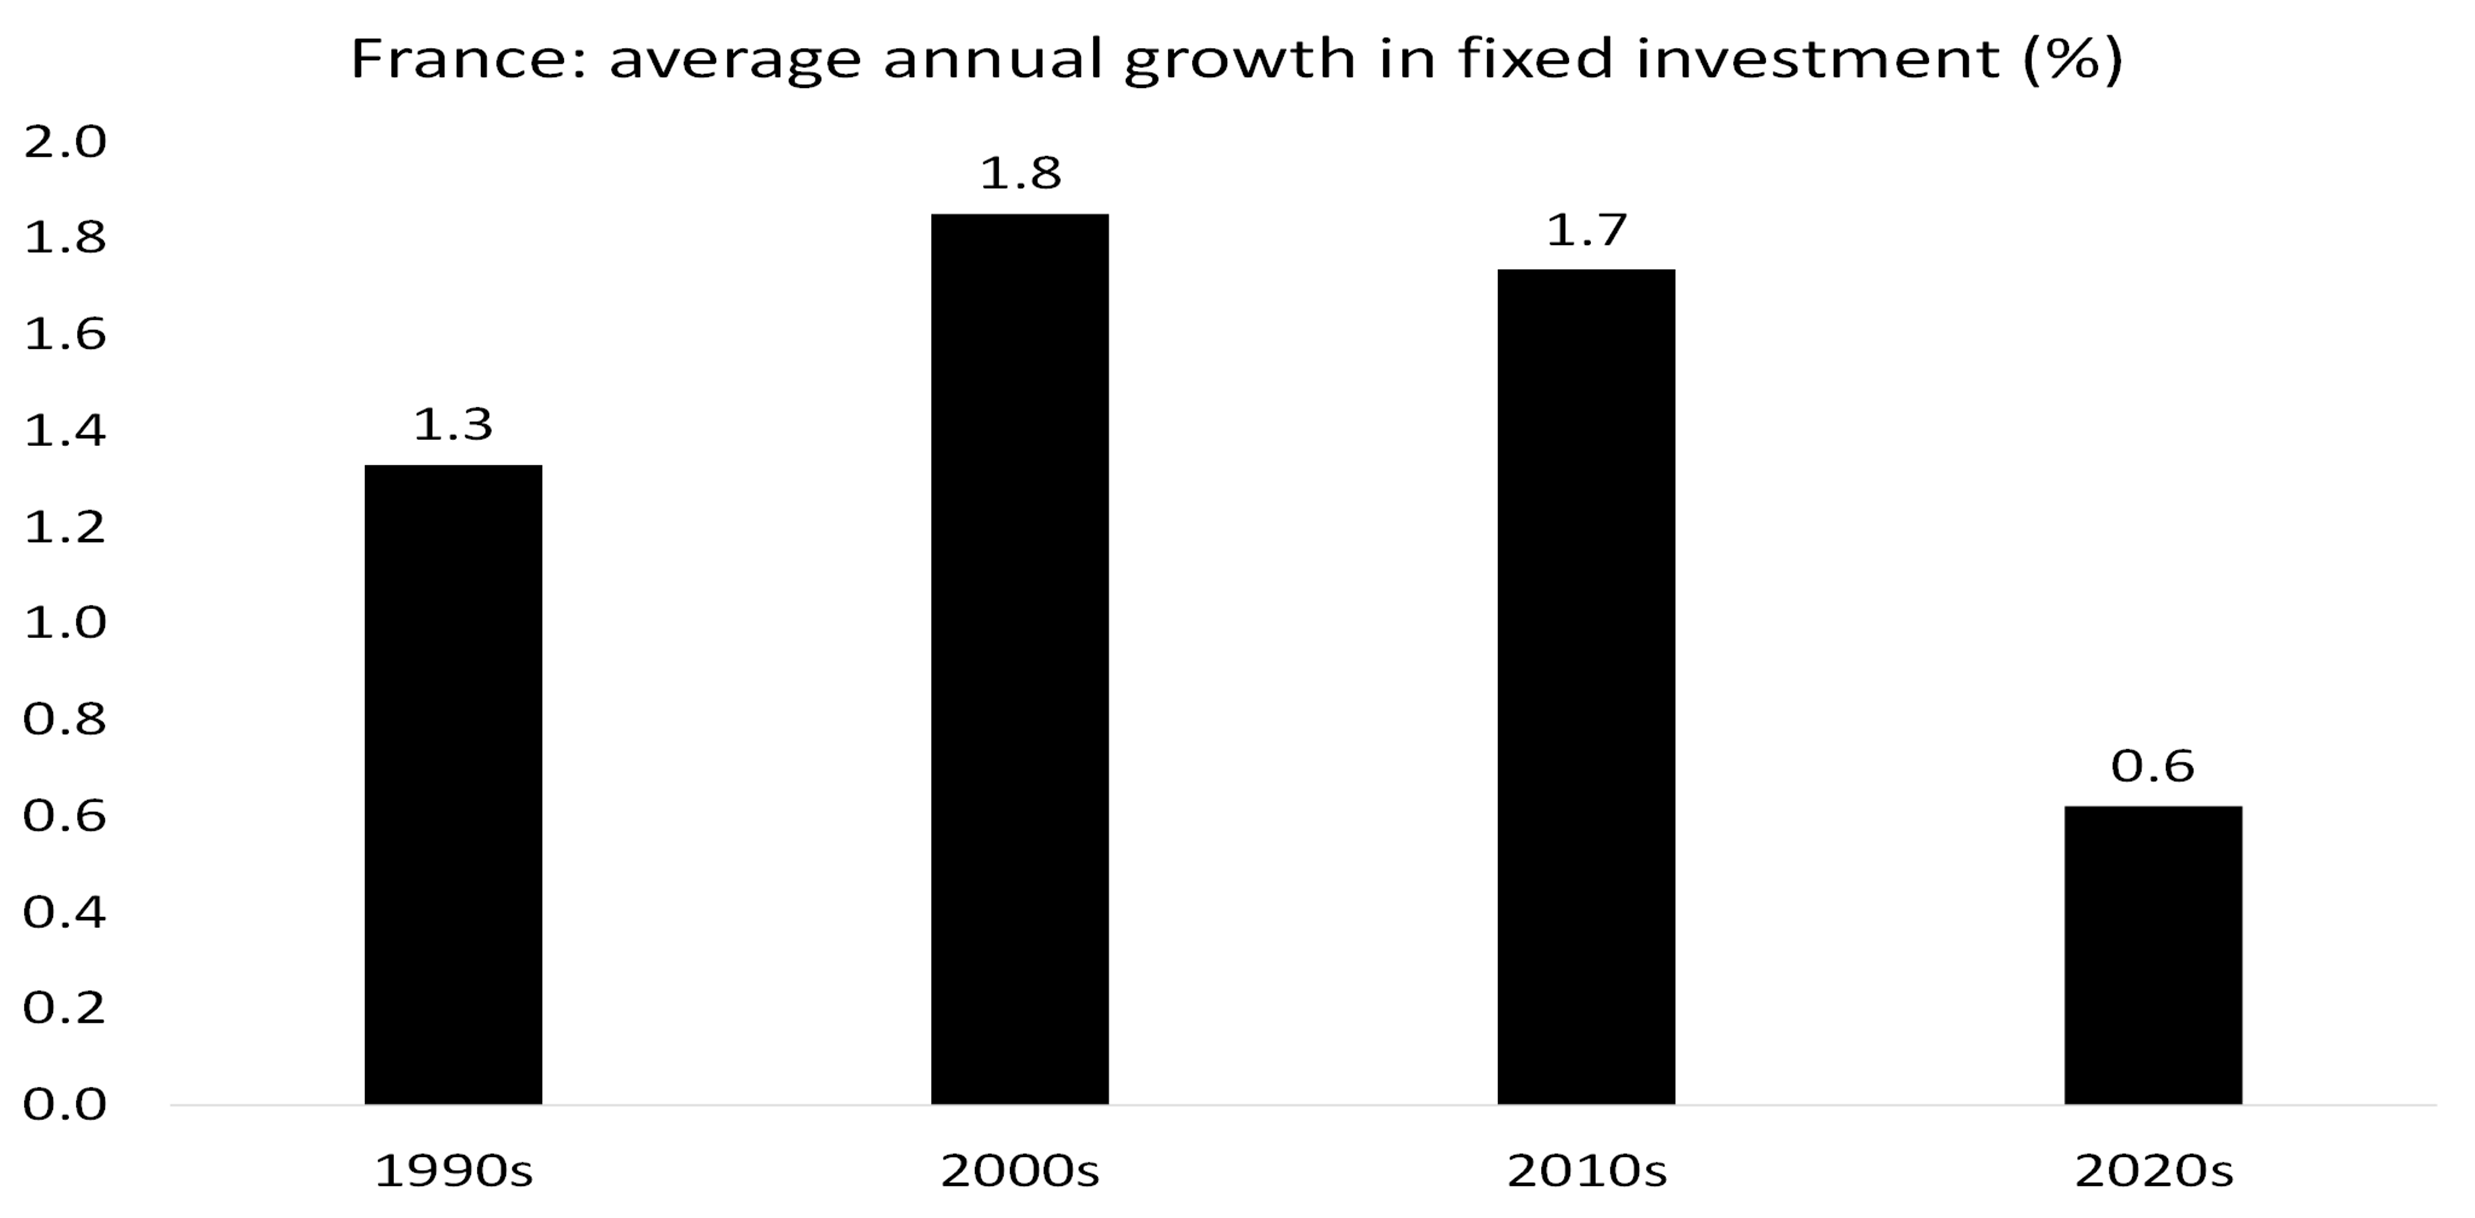
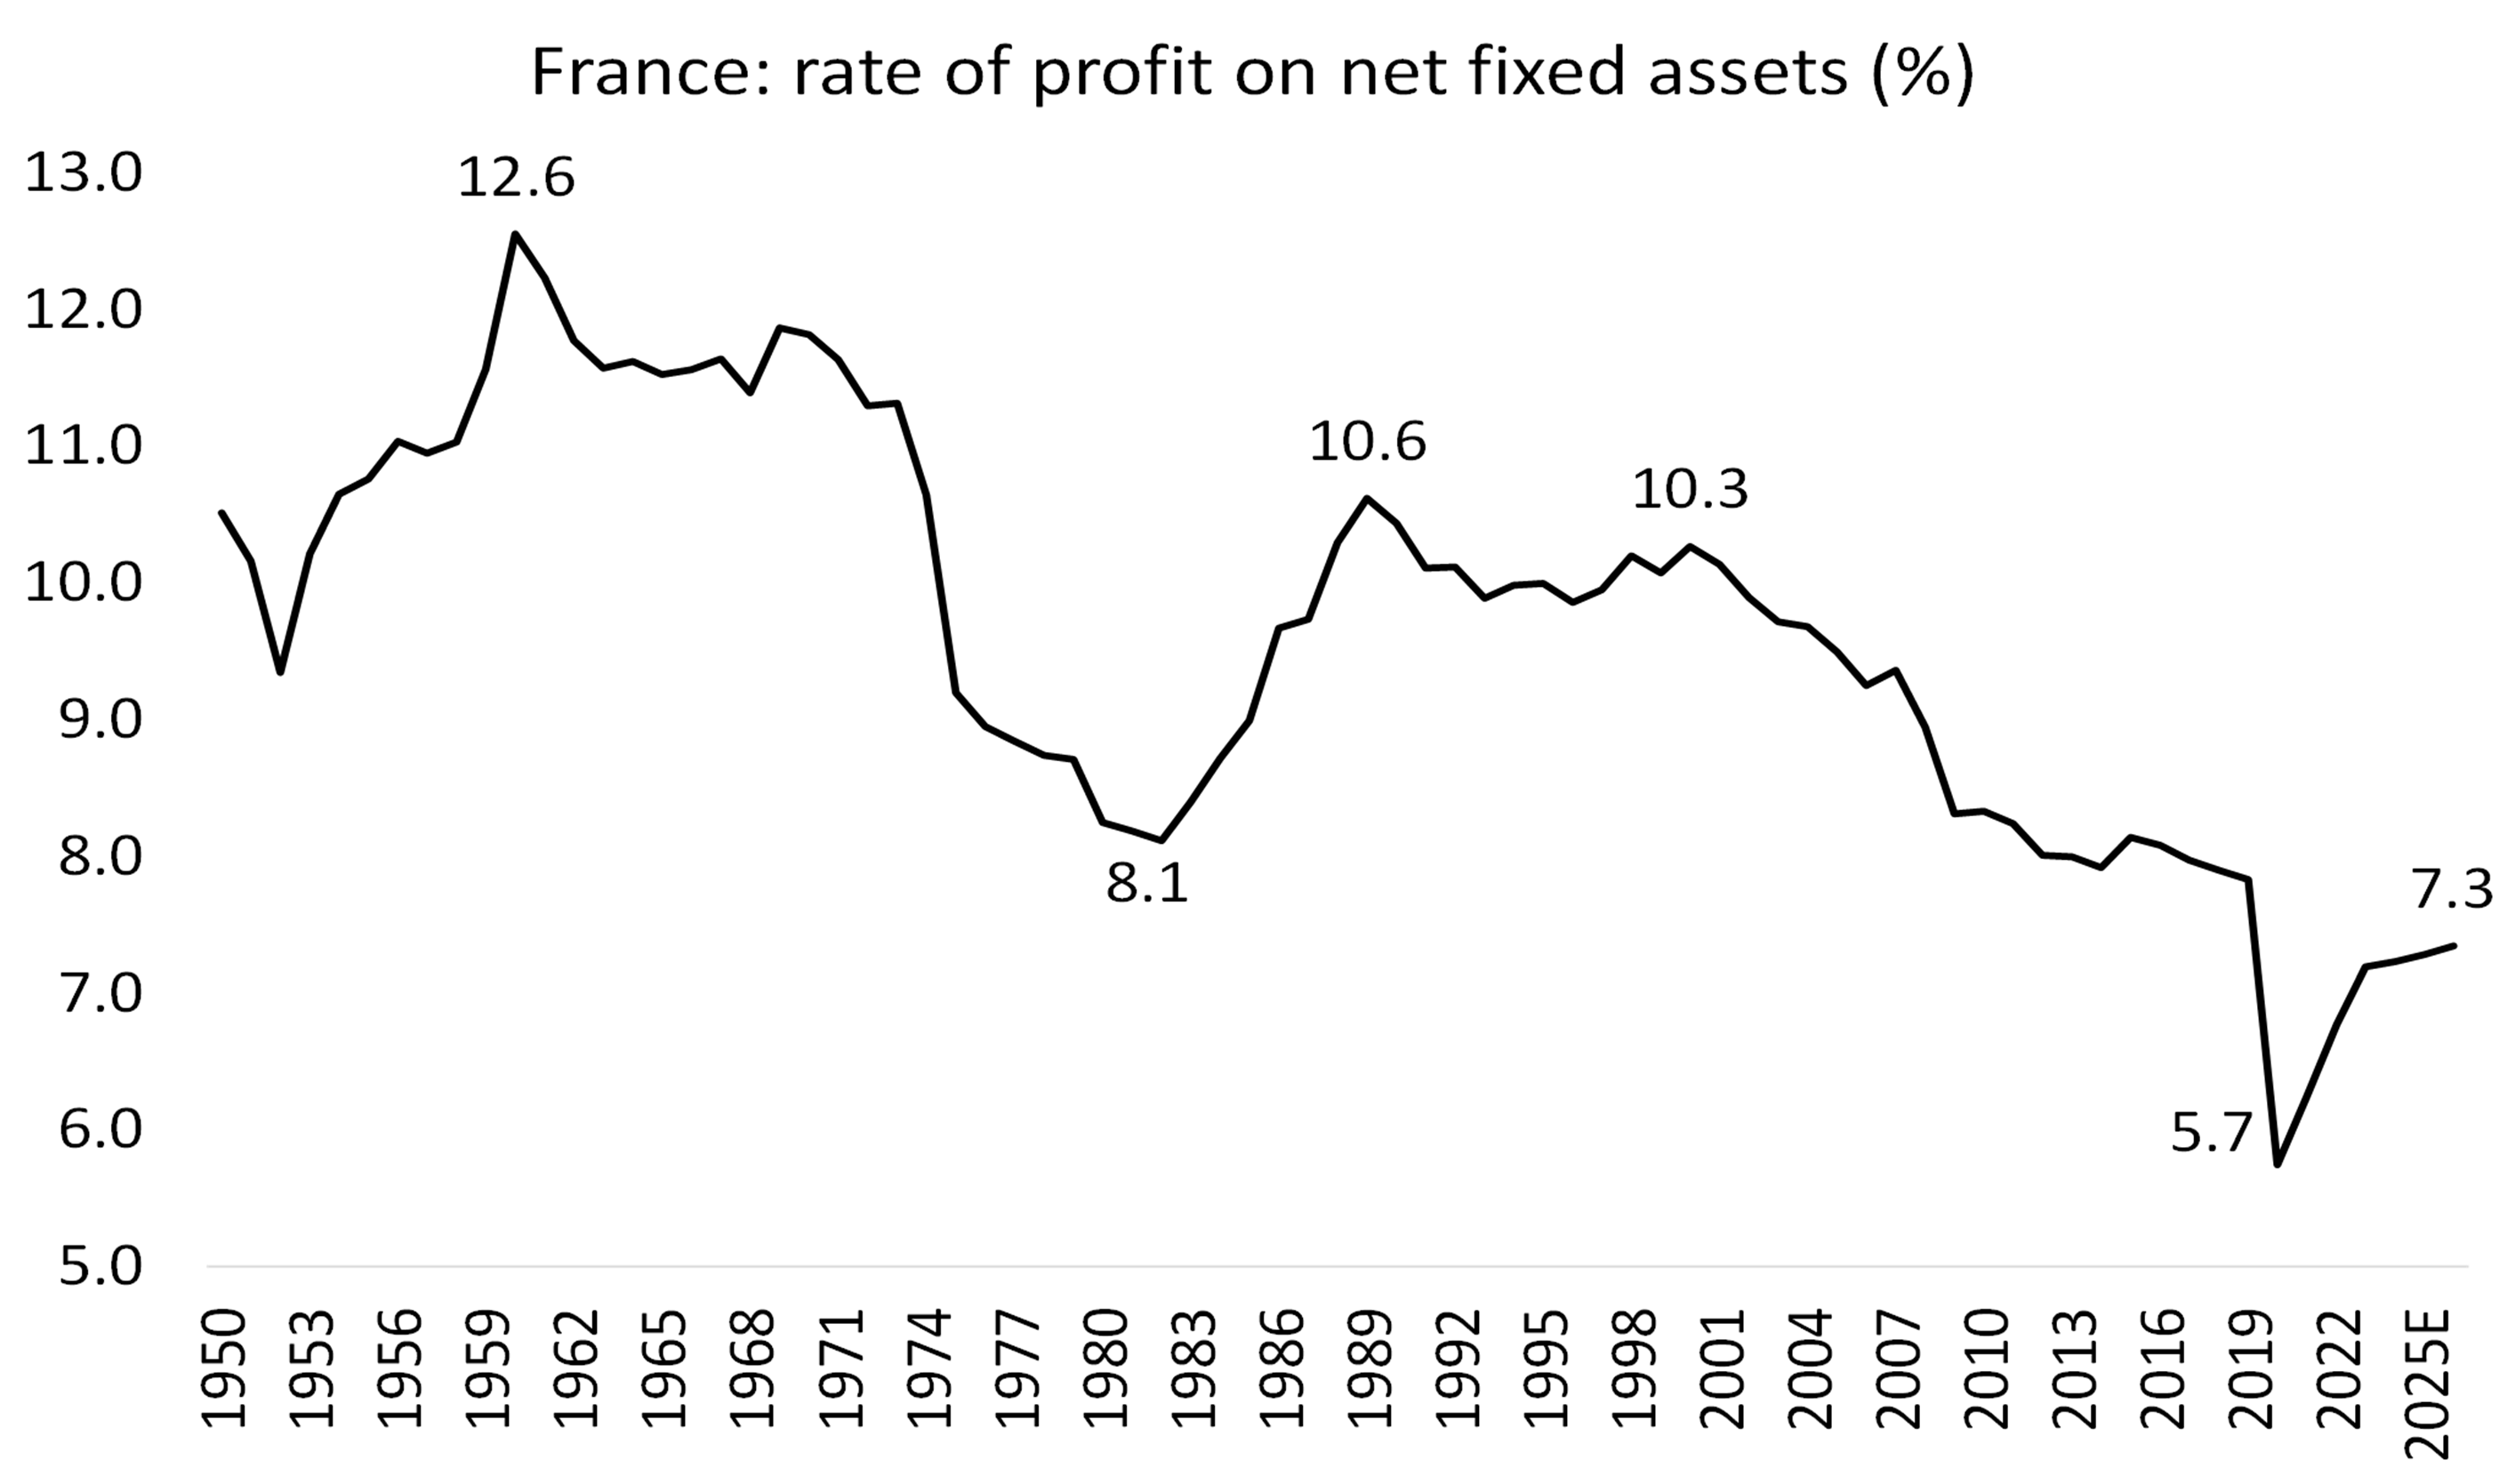
Detrás de cualquier estancamiento relativo en el crecimiento de la inversión y la productividad se esconde la caída de la rentabilidad del capital francés.
La rentabilidad del capital francés comenzó a descender bruscamente a principios del siglo XXI (con la llegada del euro) y se aceleró tras la Gran Recesión.
La rentabilidad media se encuentra ahora cerca de su mínimo histórico tras una caída durante la recesión provocada por la pandemia.
¿Qué hay que hacer? En abril-mayo de 2027 se celebrarán en Francia las elecciones presidenciales y parlamentarias.
Las encuestas de opinión actuales sugieren que la formación racista y antiinmigrante Agrupación Nacional, liderada por la veterana Marine Le Pen, va con clara ventaja y ganará la primera vuelta de las presidenciales.
Pero, ¿cuál es el eje principal del programa económico de Marine Le Pen si gana las elecciones presidenciales el próximo mes de abril? ¡Austeridad fiscal! Promete recortes de 136 000 millones de euros en el gasto público, así como la privatización y el cierre de diversos activos estatales, con el fin de reducir el gasto público por debajo del 50 % del PIB para 2032. La Agrupación Nacional afirma que reducir la inmigración y dejar de pagar a la Unión Europea resolverá la crisis de la deuda.
El partido de izquierdas La France Insoumise (LFI) y su candidato, Jean-Luc Mélenchon, bien podrían quedar en segundo lugar en la primera vuelta de las elecciones presidenciales y, de este modo, entrar en una lucha directa con Le Pen.
La respuesta de Mélenchon a la llamada crisis de la deuda pública consiste en cancelar la parte de la deuda en manos del banco central (ya que el banco central forma parte del Gobierno) para permitir un mayor gasto público. Pero eso seguiría dejando la mayor parte de la deuda pública (el 82 %) a merced de los «vigilantes de los bonos», que venderían los títulos del Estado francés a la primera oportunidad si Mélenchon ganara.
Mélenchon propone aumentar los impuestos sobre el capital y sobre los hogares más ricos para que pueda incrementarse el gasto en servicios públicos. Naturalmente, esto es un anatema para las grandes empresas, los «vigilantes de los bonos» y el Banco Central Europeo.
En una próxima entrada, más cerca de las elecciones del año que viene, analizaré cuál debería ser la alternativa socialista a la crisis de sostenibilidad de la deuda en Francia.
Traducción nuestra
*Michael Roberts es un economista marxista británico, que ha trabajado 30 años en la City londinense como analista económico y publica el blog The Next Recession.
Fuente original: Michael Roberts Blog


