

Lorenzo Maria Pacini
Ilustración: © Photo: SCF
12 de octubre 2026.
Ninguna forma de gobernanza inclusiva puede sostenerse sin el respeto por las identidades culturales de los pueblos: ahí es donde se puede reconstruir la confianza, el bien que más le falta al mundo hoy en día.
¿Dónde persiste el crecimiento y a qué costo?
Quienes estudian las crisis económicas suelen imaginarlas como choques repentinos: un colapso que desata el pánico, un mercado bursátil que se desploma en una sola sesión, una frontera que se cierra.
Estos son los sucesos de 2008 y 2020, las tormentas que marcan un antes y un después.
Pero existe una segunda forma de sufrimiento, menos fotogénica y más insidiosa, que no llega a los titulares: la parálisis lenta, la ausencia de crecimiento, una economía que da vueltas en vacío sin hundirse ni recuperar impulso.
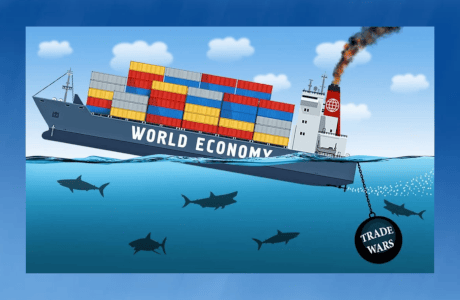
Esta situación les resultaba familiar a los marineros. Los veleros que cruzaban el Atlántico temían a los huracanes, pero también temían al Mar de los Sargazos, esa extensión sin corrientes donde el viento se calmaba y el casco quedaba atrapado entre las algas durante semanas. En 2026, la economía mundial se enfrenta sobre todo a esta segunda amenaza, y es como el Titanic, tal como Leonid Grigoryev escribió brillantemente.
El transatlántico, para seguir con la metáfora, no se ha hundido: sigue a flote y aún crece, pero avanza lentamente y su casco tiene varios agujeros. Los vigías escudriñan una niebla que no da señales de disiparse, y los capitanes confían en que el iceberg se mantenga a distancia.
En sus proyecciones de julio, el Fondo Monetario Internacional ha revisado a la baja su pronóstico de crecimiento mundial para 2026, situándolo en un 3 por ciento, en comparación con el 3,5 por ciento del año anterior. Traducido a términos absolutos, frente a un PIB mundial que supera los cien billones de dólares en paridad de poder adquisitivo, esa pérdida de medio punto equivale a cientos de mil millones que no se convertirán en salarios, ingresos fiscales ni inversión.
La guerra arancelaria entre Washington y Bruselas está siendo absorbida por los principales actores, pero deja a su paso reajustes y fricciones colaterales, desde Irlanda hasta Canadá; y, por razones puramente contables más que políticas, resurge la perspectiva de la fragmentación económica del Reino Unido.
La fase expansionista pospandémica nunca ha seguido un rumbo claro y sigue topándose con los obstáculos de la geopolítica. Un factor en particular ha impulsado el crecimiento del PIB en los últimos trimestres: la carrera por construir centros de datos.
Esto representa una demanda de inversión masiva y geográficamente concentrada, que ha impulsado las exportaciones de los proveedores asiáticos de semiconductores y equipos —Corea del Sur, Taiwán, Malasia y Tailandia—, pero que depende de unas pocas empresas y de rendimientos esperados que aún no se han materializado.
Este ciclo impulsa el PIB mientras las obras de construcción están en marcha; el quid de la cuestión surge más adelante, cuando la capacidad instalada debe generar ingresos proporcionales al capital invertido.
Fuera de este marco, las economías que crecen lo hacen por razones internas: China gracias a su propia demanda y sector manufacturero, la India gracias a su mercado interno y Estados Unidos gracias a una combinación de inmigración, entradas de capital y gasto público.
El caso estadounidense, en particular, merece una aclaración que desmienta un error común. Cada año, Estados Unidos importa bienes por un valor de alrededor de un billón de dólares más de lo que exporta y, al mismo tiempo, sus líderes lamentan la pérdida de su base industrial.
Ambas circunstancias no son contradictorias: son la misma ecuación vista desde dos ángulos. Un déficit en cuenta corriente de tales proporciones no es, por definición contable, más que la contrapartida del ahorro extranjero que fluye hacia Estados Unidos: el mundo suministra bienes y, a cambio, acumula activos en dólares, bonos del Tesoro y acciones.
Mientras el dólar siga siendo la moneda de reserva y el mercado de valores estadounidense el mercado más líquido disponible, este privilegio financia el déficit en condiciones inalcanzables para cualquier otro país.
Sin embargo, ese mismo flujo sostiene el tipo de cambio real, penaliza a la industria orientada a la exportación y es precisamente lo que provoca la desindustrialización que tan a menudo se lamenta. Los aranceles atacan el aspecto comercial, pero dejan intacta la raíz financiera: reajustan el equilibrio, no lo eliminan.
El yugo de los rendimientos y el peso de la deuda
Hacia mediados de año, la inflación mundial volvió a repuntar, impulsada en gran medida por el aumento de los precios de la energía. Un aumento de los precios derivado de los costos, más que de un exceso de demanda, plantea a los bancos centrales su decisión más difícil: frenar una economía ya debilitada por la crisis, para no permitir que las expectativas se desanclen.
Los altos precios de la energía actúan como un impuesto regresivo, erosionando el ingreso disponible y repercutiendo en los niveles de precios al ritmo lento que dictan los contratos indexados y los precios regulados.
En el frente de la deuda, la tensión es aún más evidente. Los rendimientos de los bonos del Estado a largo plazo están aumentando a un ritmo alarmante: en Estados Unidos, el rendimiento a 10 años ha alcanzado el 5 por ciento, y otras economías avanzadas siguen el mismo camino.
No solo importa el nivel, sino también su estructura. El extremo largo de la curva refleja una prima de plazo al alza —es decir, la compensación que exigen los inversionistas por inmovilizar su dinero a largo plazo cuando la inflación y el volumen de dinero nuevo que ingresa al sistema siguen siendo inciertos.
El stock de deuda ya es colosal, y los bonos baratos emitidos durante la era de las tasas de interés cero están siendo reemplazados, a medida que vencen, por emisiones mucho más caras: el costo promedio aumenta con un retraso, pero sí aumenta.
Aquí prevalece una aritmética elemental e inflexible: la comparación entre la tasa de interés real y la tasa de crecimiento real. Cuando la economía crece más rápido que el costo de su deuda, la carga se aligera por sí sola; cuando la relación se invierte —y esto es lo que está sucediendo hoy en varios países ricos—, mantener estable la relación deuda-PIB requiere superávits presupuestarios que el electorado rara vez permite.
Una maniobra técnica con implicaciones políticas está contribuyendo a apretar el lazo. Los ministerios de Hacienda de las principales economías buscan devolver al mercado abierto una parte de los bonos a largo plazo que hasta ahora figuraban en los balances de los bancos centrales, justo cuando estos últimos están dejando que venzan los bonos acumulados durante la flexibilización cuantitativa y reduciendo sus activos.
El resultado es que la oferta neta de bonos a largo plazo disponibles para los inversionistas privados aumenta en el momento en que el prestamista de última instancia se retira; para absorber esta oferta, el mercado exige rendimientos más altos.
Al mismo tiempo, los bancos centrales están elevando gradualmente las tasas de interés para combatir la inflación, y la combinación de estos factores está empujando al sistema hacia el estancamiento. Es la calma del Mar de los Sargazos, no la tormenta.
En este contexto, cada unidad adicional de gasto militar, en presupuestos ya al límite, se convierte en una unidad menos para la salud, la educación y las obras públicas: la vieja disyuntiva entre «armas y mantequilla», que se repite a escala continental.
Las rentas energéticas están cambiando de manos
Toda una región, el Medio Oriente, ha caído en territorio negativo debido a la caída en la producción y las exportaciones de hidrocarburos. El aumento de los precios y los márgenes —y, en consecuencia, de los dividendos y los precios de las acciones— ha beneficiado a las empresas energéticas estadounidenses, que controlan la capacidad de producción marginal y pueden abrir el grifo cuando los precios suben.
Se trata de una redistribución de la renta: del proveedor tradicional al productor que ha ganado flexibilidad en los últimos años. Oriente Medio paga por partida doble —por sus ingresos actuales de exportación y por su infraestructura física desgastada o dañada—, mientras que las ganancias emigran al extranjero.
Los precios más altos del petróleo crudo y la escasez de diésel no solo afectan a las fábricas, al transporte y al sector de la construcción.
El diésel impulsa la logística y la agricultura mecanizada, y un aumento en su precio se propaga por toda la cadena de suministro con una omnipresencia de la que carece la gasolina. Las repercusiones más graves, sin embargo, van más allá de las estadísticas: la incertidumbre sobre los precios de la energía aumenta la tasa a la que las empresas descuentan los proyectos a largo plazo y desalienta la acumulación de capital de la que depende el crecimiento del futuro. Ninguna prosperidad puede sostenerse solo con centros de datos.
Europa en un letargo
En este contexto, el segundo bloque económico más grande del mundo —la Unión Europea, incluido el Reino Unido, con más de 500 millones de consumidores— no ofrece ningún contrapeso.
Su PIB, en la práctica, crece al mismo ritmo que su población: medido per cápita —la única forma que refleja verdaderamente los niveles de vida—, el estancamiento es casi total. Se ve lastrada por la deuda pública y los déficits, por estructuras industriales e infraestructura obsoletas, y por una demografía que ni siquiera los flujos migratorios han logrado rejuvenecer con la rapidez suficiente.
El problema subyacente tiene un nombre específico: una brecha de productividad que se ha venido ampliando desde hace más de una década. Europa gasta menos en investigación y capital digital, fragmenta el mercado de capitales en veintisiete sistemas jurídicos y no ha logrado producir líderes tecnológicos comparables a los de Estados Unidos o China.
El capital se está yendo a Estados Unidos, atraído por rendimientos más altos y mercados más profundos; la industria manufacturera está perdiendo terreno frente a la producción china, que ahora es competitiva no solo en costos sino también en tecnología; y la política, casi en todas partes, está fragmentada en mayorías frágiles que hacen que cualquier reforma de gran alcance sea una lucha.
Los costos de la energía son estructuralmente mucho más altos que en Estados Unidos —un legado de la dependencia del gas importado y de una transición iniciada sin un puente de suministro estable— y esta brecha está erosionando a las industrias que consumen mucha energía.
La productividad sigue estando muy por debajo de la de China en sectores competitivos, y el estado de ánimo del electorado, como muestran las encuestas, es más sombrío de lo que cabría esperar en un rincón tan afortunado del mundo.
Mientras tanto, el clima también se ha calentado demasiado, sin esperar a que se materialicen los beneficios de los programas ecológicos.
Las sanciones y el cambio de rumbo
Casi todos son conscientes de los peligros asociados con la espiral creciente de sanciones, pero los descartan como una molestia en la gestión cotidiana.
El punto es que no hay una salida ordenada de la maraña de restricciones legales, intereses comerciales y cálculos políticos —determinados por órganos legislativos y administrativos que no logran coordinarse entre sí—.
Queda la medida extrema que la historia asocia con Solón: hacer tabla rasa de un solo golpe, como lo hizo Atenas a principios del siglo VI a. C. con la seisachtheia, el alivio de la deuda que borró las deudas y restableció el pacto cívico.
Mientras tanto, las sanciones, la destrucción de la capacidad de extracción y transporte, y la pérdida de mercados de exportación —factores que se acumulan— se comportan como olas gigantes: surcan los océanos y regresan, a menudo con mayor fuerza, hacia quienes las generaron, en forma de inflación importada, interrupciones en el suministro y reajustes del tipo de cambio.
Hay una máxima de Clausewitz que aquí conviene invertir: si, para él, la guerra era la continuación de la política por otros medios, las sanciones son la continuación de la guerra por medios distintos a las armas.
Y los golpes más duros —así como los más injustos— recaen sobre países y clases sociales que no están involucrados en esos conflictos y preferirían seguir sin estarlo.
Tras tales experiencias, es difícil no anhelar menos globalización y menos interdependencia: la teoría de sistemas nos enseña que, cuando los elementos de una gran red se vuelven inestables, el retorno al equilibrio es más lento, porque las perturbaciones se propagan a lo largo de las conexiones en lugar de extinguirse.
Es la amarga otra cara de una economía global que había hecho de la integración su fortaleza y ahora descubre su vulnerabilidad.
Un inventario de desequilibrios
La probabilidad de una recesión depende, como siempre, de dos factores: la acumulación de desequilibrios y un detonante que, por definición, no se puede predecir.
Los desequilibrios son la pólvora —apalancamiento excesivo, valoraciones bursátiles infladas, riesgo concentrado en unos pocos actores, vencimientos de deuda agrupados en los mismos meses—; el detonante es el evento que enciende la mecha: una nueva pandemia, una caída de la bolsa, un colapso mayor similar al de 2008.
Si la pólvora se está acumulando es ahora objeto de debate entre los especialistas. A esto se suma un número creciente de entidades que ya han sido sacrificadas por los conflictos geopolíticos, por la desaceleración y por el desvío de recursos, que se han desviado del desarrollo para contener las pérdidas.
En la cima de la lista de costos olvidados se encuentran los problemas globales: la pobreza, las brechas de desarrollo y el cambio climático. Es probable que los Objetivos de Desarrollo Sostenible establecidos por la ONU para 2030 se alcancen en torno al 17 por ciento, con secciones enteras apenas esbozadas.
Se necesita un proyecto global de nueva generación, pero esto presupone paz, compromiso, coordinación, estabilidad y confianza: todos recursos escasos, y la confianza más que ningún otro.
Las clases dirigentes parecen haber desplazado su enfoque de los horizontes a largo plazo hacia los enfrentamientos a corto plazo. Las organizaciones internacionales tienen poco impacto; las principales naciones desarrolladas están ocupadas con sus propios problemas y sanciones; y nadie responde a la pregunta de quién asumirá las tareas compartidas: el desarrollo para acortar brechas, la reducción de la pobreza y la gestión de los bienes públicos globales.
En casi todos los países, amplios sectores de la población se enfrentan a algún tipo de dificultad, ya sea en materia de salud, educación o desigualdad en los niveles de vida.
¿Quién pagará la cuenta?
Esa carga recaerá, por defecto, sobre los hombros de las principales economías emergentes, cuyos intereses coinciden en gran medida con los objetivos globales y ciertamente no van en contra de ellos: el grupo BRICS y varios países con ideas afines.
Cuentan con menos recursos que Occidente, pero la necesidad los obliga a coordinar sus esfuerzos. La Declaración de la última cumbre, que marca el vigésimo aniversario del grupo, resuena como una voz de la razón en una época que evoca con inquietud la llamada «trampa de Tucídides»: ese mecanismo por el cual el miedo mutuo entre una potencia dominante y una emergente las empuja hacia el conflicto, incluso cuando ninguna de las dos lo busca realmente.
No faltan las fricciones entre los miembros, con sistemas políticos divergentes y niveles desiguales de prosperidad; sin embargo, el documento señala el camino hacia el compromiso —concretamente, el fortalecimiento de la ONU y la reforma del FMI—, reconociendo que no existen atajos radicales.
En el párrafo 49, se reconoce que los desafíos globales están entrelazados y son complejos, lo que obstaculiza el crecimiento y exacerba las disparidades persistentes entre países y regiones.
A nivel operativo, la Declaración esboza una política industrial y energética adaptada a la tarea de ir más allá de la Cuarta Revolución Industrial: completar la infraestructura, impulsar la manufactura, los ferrocarriles y la innovación, garantizar el acceso a la tecnología y realizar la transición hacia tecnologías de desarrollo propio, al tiempo que se invierte en capital humano y en cuestiones sociales.
También defiende el libre comercio, los mercados abiertos, la libertad de circulación y la seguridad del ahorro y las finanzas globales, y presenta una postura independiente sobre la gobernanza de la inteligencia artificial —mirando ya más allá del presente—.
La exigencia fundamental es institucional: estos países han operado durante décadas dentro de marcos diseñados por Occidente y ahora reclaman organismos que trabajen en pro de su propio desarrollo. Una revisión de las cuotas del FMI para reflejar el peso económico real, un papel más amplio para instituciones como el Nuevo Banco de Desarrollo y canales de pago menos expuestos al uso geopolítico de las monedas de reserva.
En qué medida todo esto se traducirá en capacidad real sigue siendo la verdadera incógnita, que debe medirse en términos de probabilidad más que de certeza.
Es plausible, con un grado moderado de confianza, que en los próximos años el grupo consolide los sistemas de liquidación en monedas nacionales y el financiamiento para el desarrollo; por el momento, es poco probable que suplanten a las instituciones existentes o socaven la moneda de reserva —un objetivo que requeriría mercados de bonos profundos y líquidos fuera de la zona del dólar, los cuales no se observan actualmente—.
Los indicadores a seguir son tangibles: el resultado de la revisión de las cuotas del FMI, los montos desembolsados por el Nuevo Banco de Desarrollo y la proporción del comercio intrarregional liquidado fuera del dólar.
Sin embargo, quienes reclaman instituciones que sirvan a su propio desarrollo y al bien común tienen un argumento sólido, ya que la reforma de la arquitectura global es el único ámbito en el que los compromisos parciales aún pueden generar confianza.
Las declaraciones de principios, repetidas durante años, solo pasan a formar parte de la agenda cuando alguien las financia.
Y ninguna gobernanza inclusiva puede sostenerse sin respeto por las identidades culturales de los pueblos: ahí es donde se puede reconstruir la confianza, el bien que más le falta al mundo hoy en día.
Traducción nuestra
*Lorenzo Maria Pacini es Profesor asociado de Filosofía Política y Geopolítica, UniDolomiti de Belluno. Consultor en Análisis Estratégico, Inteligencia y Relaciones Internacionales.
Fuente: Strategic Culture Foundation


