

Geopolitics Prime.
Imagen: Geopolitics Prime.
08 de octubre 2026.
Las fábricas estadounidenses siguen dependiendo de equipos y componentes extranjeros, mientras que los proveedores chinos siguen vinculados a la demanda estadounidense a través de redes de producción que se extienden por México y el sudeste asiático.
Estados Unidos lleva años prometiendo reactivar la industria manufacturera nacional mediante aranceles y subvenciones gubernamentales.
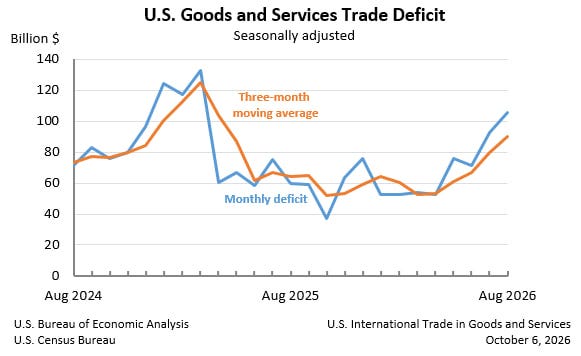
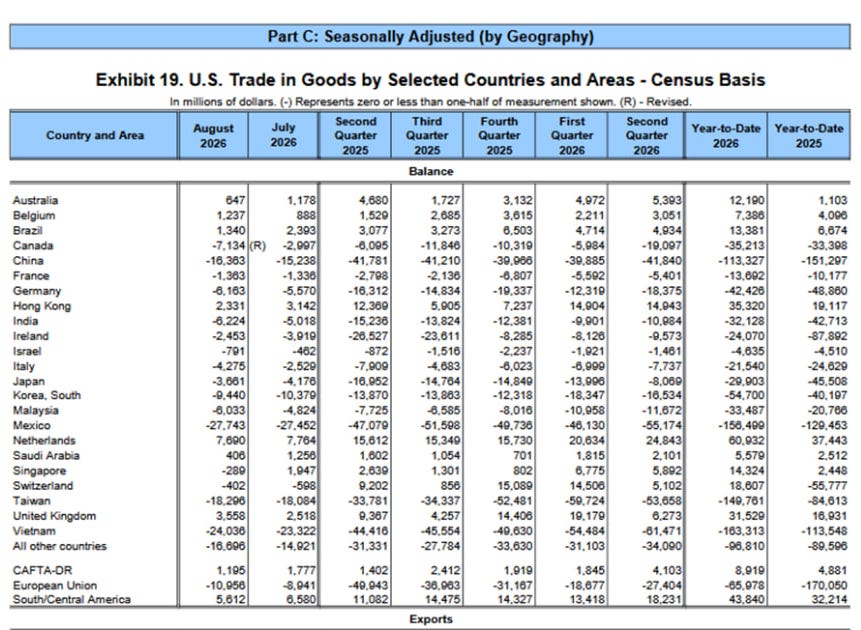
Sin embargo, las importaciones alcanzaron un récord de 420 800 millones de dólares en agosto de 2026, mientras que el déficit comercial aumentó un 13,7 % con respecto a julio, hasta alcanzar los 105 600 millones de dólares, su nivel más alto en 17 meses, según las cifras publicadas el 6 de octubre por la Oficina de Análisis Económico y la Oficina del Censo.
A pesar del aumento registrado en agosto, el déficit comercial acumulado de EE. UU. entre enero y agosto se mantuvo un 19,9 % por debajo del nivel registrado en el mismo periodo de 2025.
Las nuevas fábricas estadounidenses siguen necesitando semiconductores, maquinaria y componentes especializados importados.
Las empresas están realizando más pedidos en México, Vietnam, Taiwán y Malasia, mientras que los fabricantes chinos continúan suministrando materiales, gestionando instalaciones y participando en redes de producción regionales. El país de origen de un producto no revela necesariamente quién es el propietario de la fábrica ni dónde se fabricaron sus componentes.
El bajo nivel de ahorro nacional, los déficits presupuestarios persistentes y la demanda extranjera de activos en dólares han contribuido a financiar el enorme apetito de Estados Unidos por las importaciones. China lleva décadas desarrollando las fábricas, los conocimientos técnicos y las redes de proveedores que abastecen a los mercados mundiales.
Washington puede imponer aranceles más elevados y subvencionar la inversión nacional, pero sustituir esas capacidades requerirá mucho más que un simple cambio en las compras entre socios comerciales.
Cómo el sistema del dólar reforzó la debilidad industrial de EE. UU.
El desequilibrio comercial de EE. UU. tiene su origen en el propio interior de la economía. El Fondo Monetario Internacional prevé que el ahorro nacional bruto se sitúe en el 17,5 % del PIB en 2026, frente a una inversión interna del 21,3 %. El déficit resultante de 3,8 puntos porcentuales debe financiarse desde el extranjero.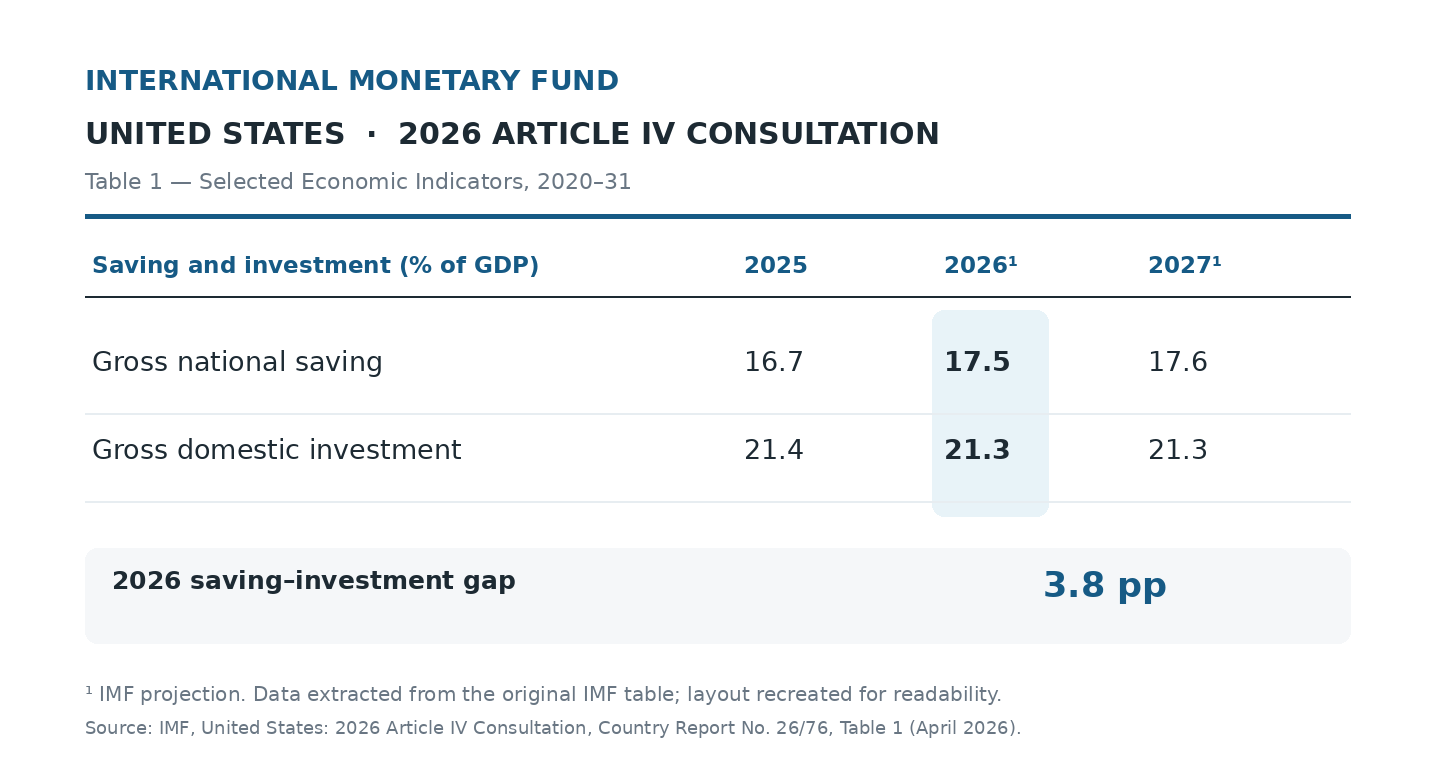
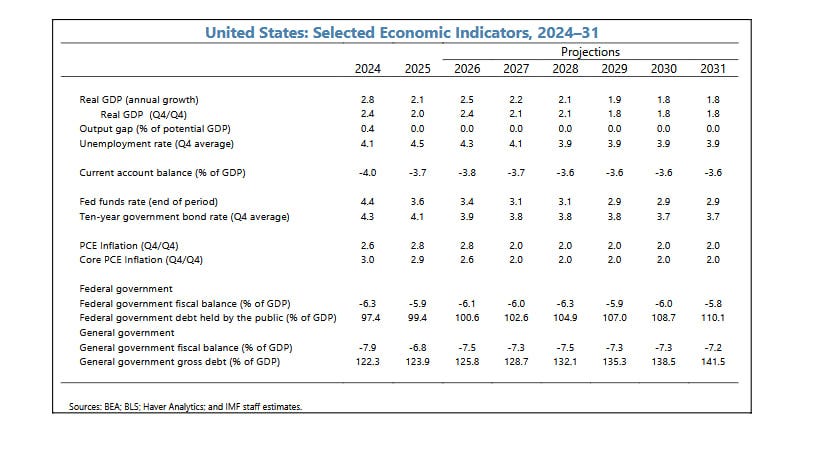
El endeudamiento federal también lastra el ahorro nacional. El FMI prevé que el déficit presupuestario federal de EE. UU. alcance el 6,1 % del PIB este año, junto con un déficit por cuenta corriente del 3,8 %. Este último mide la brecha más amplia entre los ingresos del país procedentes del resto del mundo y su gasto en el extranjero, incluyendo el comercio, los ingresos por inversiones y las transferencias.
La posición internacional del dólar contribuye a mantener el flujo de capital extranjero hacia los mercados estadounidenses.
Según el FMI, en el segundo trimestre de 2026, la moneda seguía representando el 56,7 % de las reservas oficiales de divisas a nivel mundial.
Los inversores extranjeros también adquieren deuda pública estadounidense, acciones, bonos corporativos y otros activos financieros. Los economistas del Banco de la Reserva Federal de Dallas han señalado que esta demanda respalda al dólar, lo que abarata los productos extranjeros y hace que las exportaciones estadounidenses sean menos competitivas.
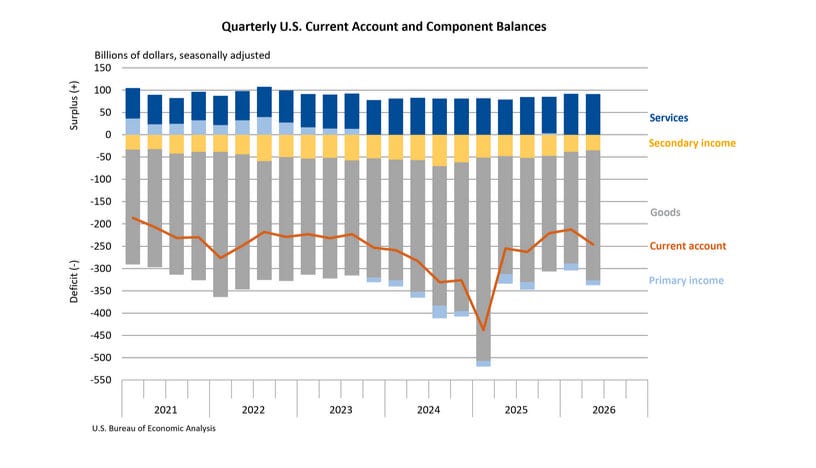
En el segundo trimestre de 2026, el déficit por cuenta corriente de EE. UU. se amplió un 15,7 % hasta alcanzar los 246 000 millones de dólares, mientras que el endeudamiento neto con residentes extranjeros alcanzó los 369 700 millones de dólares, según la Oficina de Análisis Económico.
A finales de junio, el pasivo estadounidense frente a inversores extranjeros ascendía a 69,39 billones de dólares, frente a los 46,97 billones de dólares en activos extranjeros en poder de Estados Unidos. La posición de inversión internacional neta del país se situó en un valor negativo de 22,42 billones de dólares.
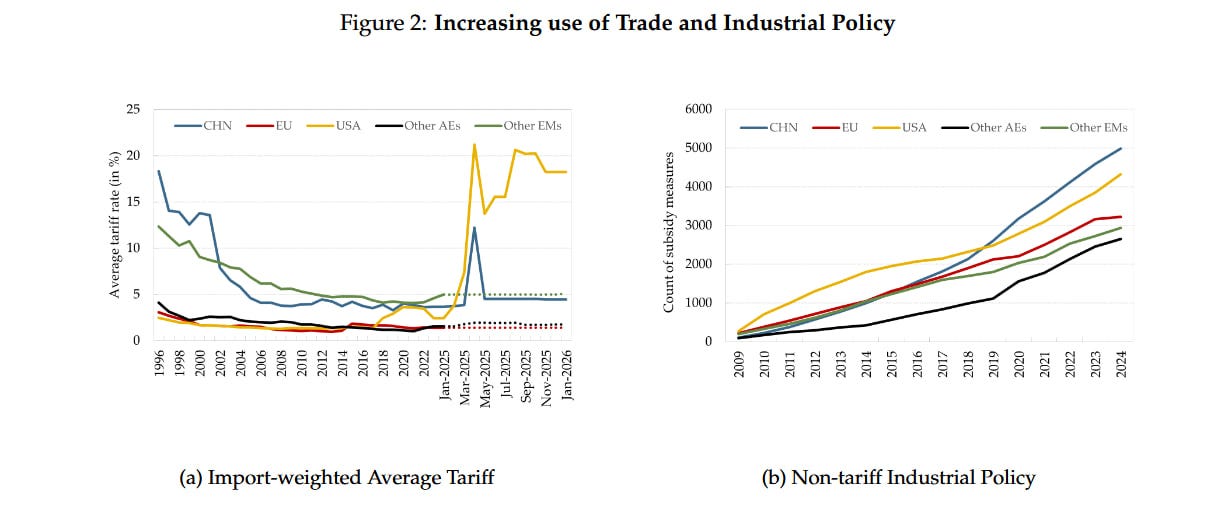
Un documento de trabajo del FMI publicado en abril de 2026 reveló que, en general, los aranceles tienen poca capacidad para corregir los desequilibrios de la balanza por cuenta corriente.
El aumento de los derechos de importación puede redirigir las compras y elevar los precios, pero su efecto sobre el déficit exterior sigue siendo modesto a menos que cambien los patrones generales de ahorro e inversión.
Los investigadores identificaron la política fiscal, la demografía y los ciclos crediticios como factores importantes de los desequilibrios entre EE. UU. y China.
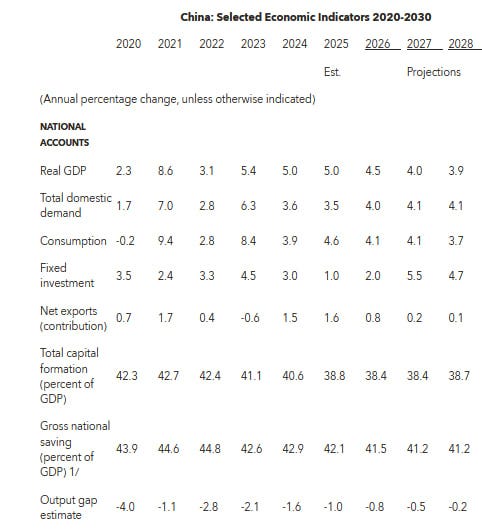
En China, se prevé que el ahorro nacional bruto alcance el 41,5 % del PIB en 2026, frente a una formación bruta de capital del 38,4 %. Aunque la inversión va más allá del sector manufacturero, Pekín cuenta con importantes recursos internos para financiar fábricas, infraestructuras y equipamiento sin depender en gran medida del capital extranjero.
El sector manufacturero representó apenas el 9,5 % del PIB de EE. UU. en 2025, según las cifras actualizadas por la Oficina de Análisis Económico en septiembre de 2026, frente a aproximadamente el 24,7 % en China.
La reindustrialización de Estados Unidos sigue basándose en cadenas de suministro extranjeras
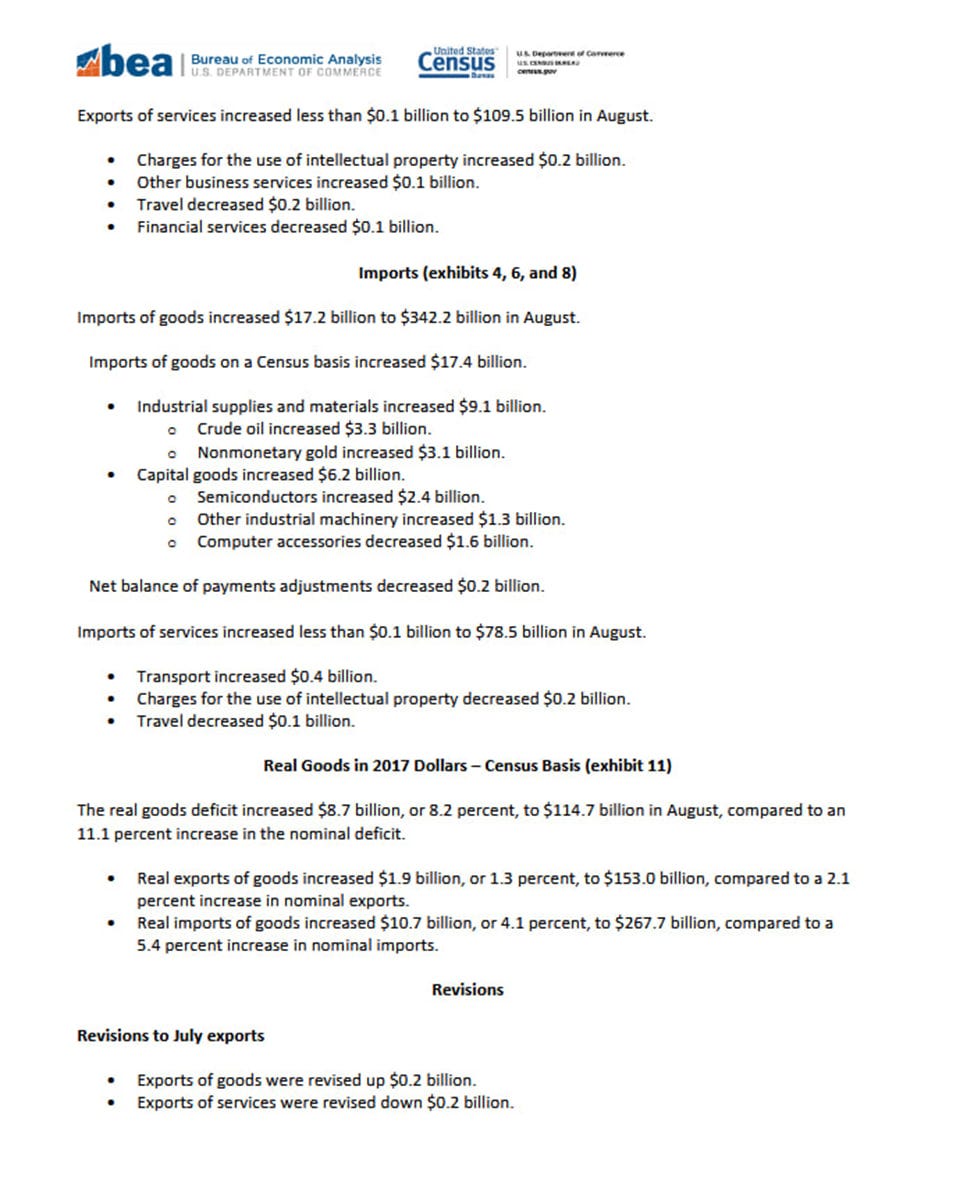
El impulso de EE. UU. para reconstruir su base manufacturera está impulsando la demanda de equipos importados. En agosto, las importaciones de bienes de capital de EE. UU. aumentaron en 6.2 mil millones de dólares con respecto a julio, hasta alcanzar la cifra récord de 146.4 mil millones de dólares.
Los semiconductores representaron 2.4 mil millones de dólares de ese aumento, mientras que el resto de la maquinaria industrial aportó 1.3 mil millones de dólares.
En enero de 2026, la Casa Blanca reconoció que Estados Unidos consume aproximadamente una cuarta parte de los semiconductores del mundo, pero solo fabrica íntegramente alrededor del 10 % de los chips que necesita.
Las empresas estadounidenses tampoco disponen de suministros nacionales suficientes de equipos avanzados de litografía y grabado, que los fabricantes utilizan para crear circuitos microscópicos en los chips.
Sin un acceso fiable a estas máquinas especializadas, ampliar la producción nacional de semiconductores resulta considerablemente más difícil.
Ese mismo mes, el Gobierno impuso un arancel del 25 % a determinados chips informáticos avanzados, pero eximió a las importaciones utilizadas en centros de datos estadounidenses, en investigación y desarrollo, y en otras actividades destinadas a fortalecer el sector tecnológico nacional.
Las exenciones permiten a las empresas seguir adquiriendo los chips extranjeros afectados sin pagar el arancel adicional, lo que pone de relieve la necesidad de Washington de preservar el acceso a la tecnología extranjera al tiempo que amplía la producción nacional.
En agosto, el déficit comercial de Estados Unidos con Taiwán en el sector de los bienes alcanzó los 18 300 millones de dólares, superando el déficit de 16 400 millones de dólares registrado con China.
Aunque estas cifras abarcan todos los bienes comercializados, los fabricantes de chips taiwaneses son proveedores clave de semiconductores avanzados utilizados en inteligencia artificial y computación de alto rendimiento.
Más allá de importar maquinaria avanzada, las fábricas de semiconductores deben certificar a los proveedores, probar los procesos de producción y garantizar un suministro fiable de productos químicos especializados y componentes de precisión.
Estos requisitos limitan la rapidez con la que las instalaciones estadounidenses de nueva construcción pueden sustituir los insumos extranjeros.
China ha construido lo que los aranceles estadounidenses no pueden recrear
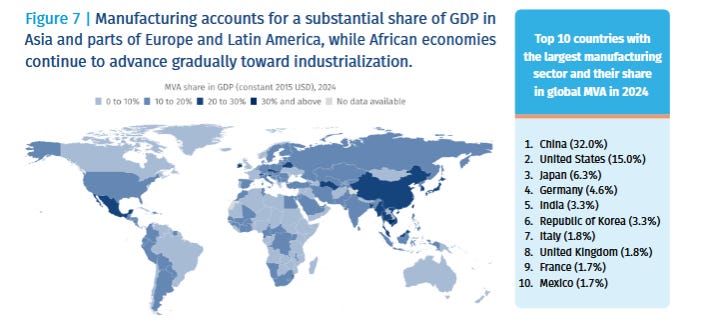
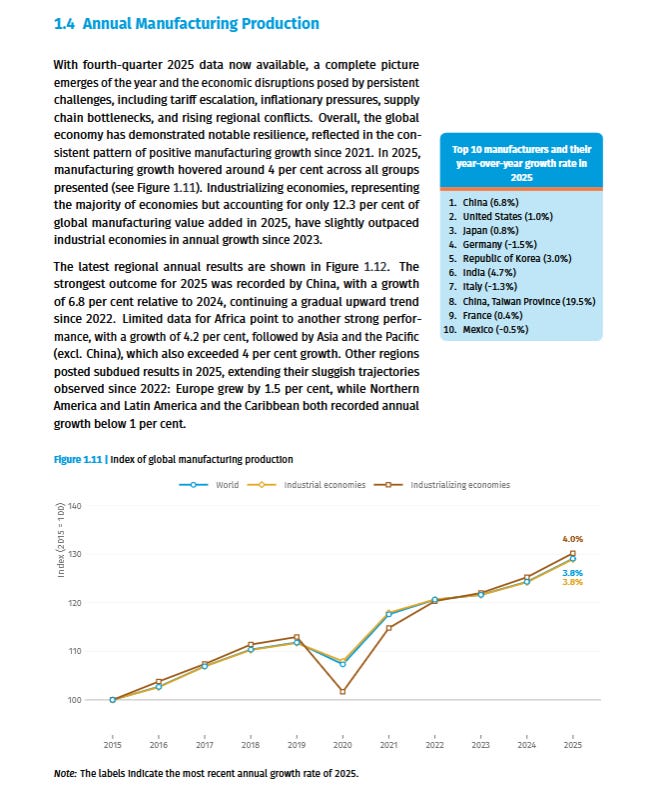
China representó el 32 % del valor añadido manufacturero mundial en 2024, más que Estados Unidos, Japón, Alemania y Corea del Sur juntos, según la Organización de las Naciones Unidas para el Desarrollo Industrial (ONUDI). En un informe de marzo de 2026, la ONUDI estimó que la producción manufacturera china creció un 6,8 % en 2025, frente al 1,0 % de Estados Unidos.
En el delta del río Perla y el delta del río Yangtsé, las fábricas de productos electrónicos operan cerca de talleres de ingeniería de precisión, empresas de procesamiento químico, fabricantes de componentes y centros de distribución.
Las empresas pueden abastecerse de materiales, modificar diseños y ampliar la producción a través de contratistas locales, lo que reduce los gastos de transporte y acorta los plazos de entrega. Establecer una planta de montaje en otro lugar no proporciona de inmediato los conocimientos técnicos y las relaciones comerciales que hacen que estos clústeres industriales sean competitivos.
El Ministerio de Industria y Tecnología de la Información de China identifica 41 categorías industriales principales, 207 sectores intermedios y 666 subsectores, que abarcan todas las categorías de la Clasificación Industrial Estándar Internacional de las Naciones Unidas ( ).
Su producción nacional abarca el acero, los productos químicos, la electrónica, la maquinaria eléctrica y los equipos de transporte, lo que permite a las empresas de estos sectores abastecerse localmente de una amplia gama de insumos.
El sector de los equipos eléctricos ofrece una comparación especialmente reveladora. Según un estudio publicado por la Fundación Nacional de Ciencias de EE. UU. en 2026, la cuota de China en el valor añadido de la fabricación mundial en este sector se situó en el 55 % en 2024, frente a apenas el 8,8 % de Estados Unidos.
La industria suministra motores, transformadores, sistemas de control y otros componentes esenciales utilizados en fábricas, redes eléctricas y grandes proyectos de infraestructura.
La producción china de robots industriales se disparó un 29 % interanual entre enero y agosto de 2026, alcanzando las 729 352 unidades, según la Oficina Nacional de Estadística. La Federación Internacional de Robótica también registró 354 000 instalaciones de robots industriales en China en 2025, frente a las aproximadamente 38 500 de Estados Unidos. Las empresas chinas suministraron 195 000 unidades, cubriendo el 55 % de la demanda nacional.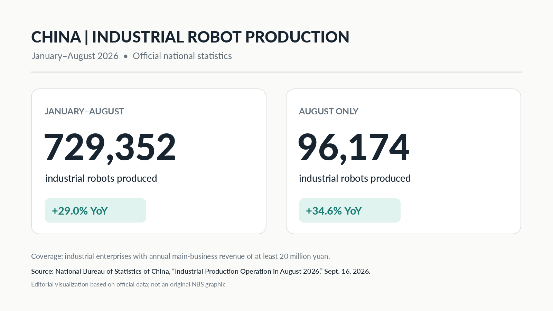
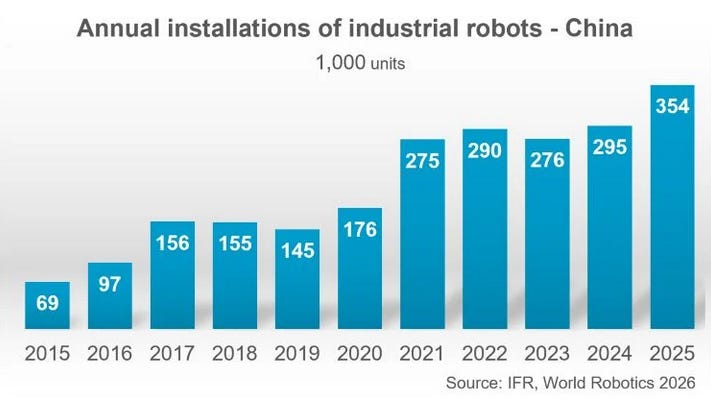
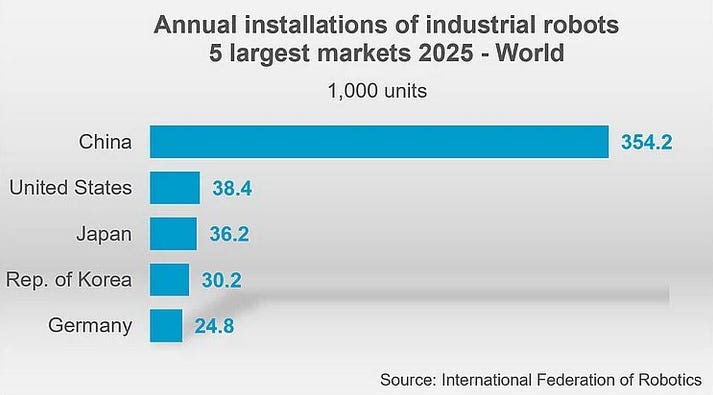
En agosto de 2026, el valor añadido de los principales fabricantes chinos de alta tecnología aumentó un 16,7 % interanual, mientras que la fabricación de equipos creció un 12,1 %, según la Oficina Nacional de Estadística.
El sector de la electrónica registró un incremento del 17,2 % en el mismo indicador, manteniendo un fuerte crecimiento en una industria que suministra componentes esenciales para la producción moderna.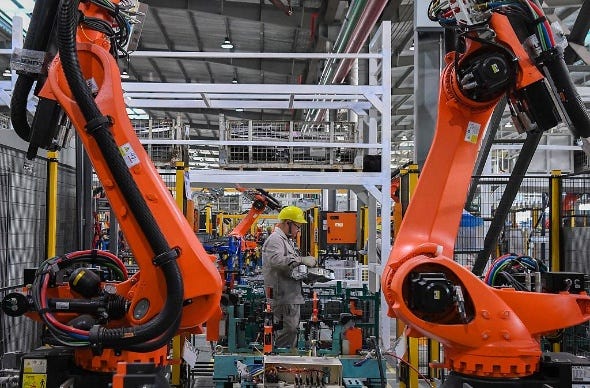
Las regiones industriales de China también se benefician de una amplia red de conexiones de transporte. Seis de los diez puertos de contenedores más activos del mundo se encuentran en el país, y solo Shanghái gestionó más de 55 millones de unidades equivalentes a veinte pies (TEU) de carga en contenedores en 2025.
Las vías férreas, las vías navegables interiores y las terminales costeras conectan a los productores con los compradores extranjeros, lo que permite que grandes envíos de maquinaria, componentes y productos acabados se transporten a través de rutas comerciales consolidadas.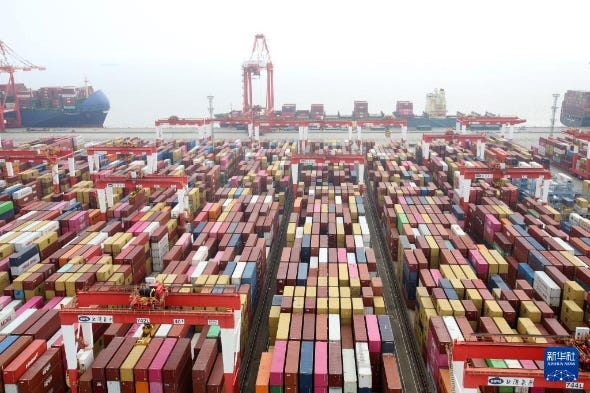
Durante los primeros ocho meses de 2026, las exportaciones chinas de productos mecánicos y eléctricos aumentaron un 21,9 %, mientras que el comercio con los socios de la Iniciativa de la Franja y la Ruta creció un 15,9 %.
Estos países representaron más de la mitad del comercio de mercancías de China, lo que supuso una importante base de clientes más allá de Estados Unidos.
Las restricciones comerciales también elevan los costes para las empresas estadounidenses. Un estudio del Banco de la Reserva Federal de Nueva York, revisado en septiembre de 2026, estimó que los canales indirectos representan el 36 % del aumento de los precios al consumo atribuible a los aranceles, en gran parte debido al encarecimiento de los insumos importados y a una menor competencia interna. Los investigadores descubrieron que estos efectos pueden tardar entre nueve y doce meses en llegar a los consumidores.
Washington cambia las rutas de importación más rápido que la producción
En agosto de 2026, el déficit comercial de bienes de Estados Unidos alcanzó los 27 700 millones de dólares con México, los 24 000 millones con Vietnam y los 6 000 millones con Malasia, frente a los 16 400 millones con China, según la Oficina de Análisis Económico y la Oficina del Censo.
Solo las importaciones estadounidenses procedentes de México alcanzaron la cifra récord de 60 600 millones de dólares, lo que refleja el creciente papel de este país en las cadenas de suministro estadounidenses.
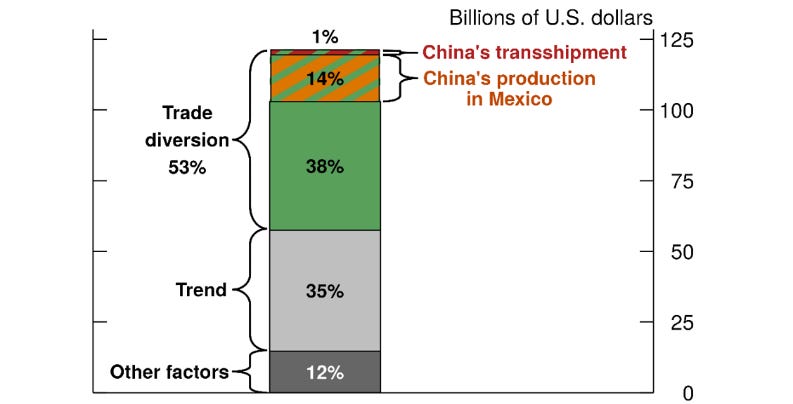
Algunos pedidos se han trasladado efectivamente a fabricantes fuera de China. Un estudio de la Reserva Federal de junio de 2026 atribuyó el 53 % del aumento de las exportaciones de México entre 2014-17 y 2021-24 al comercio desviado por los aranceles estadounidenses introducidos en 2018-19.
Aproximadamente 38 puntos porcentuales del aumento total de las exportaciones reflejaban la expansión impulsada por los aranceles de las empresas mexicanas y de las multinacionales estadounidenses y otras no chinas que operan en México.
El mismo estudio atribuyó aproximadamente 14 puntos porcentuales a la producción o el procesamiento relacionados con China, en lugar de a mercancías simplemente transportadas a través del territorio mexicano.
Estas conclusiones muestran cómo las empresas chinas pueden mantener un papel en las cadenas de suministro estadounidenses a través de operaciones de fabricación y relaciones con proveedores en el extranjero.
En Vietnam, las empresas de propiedad china aumentaron su cuota de exportaciones a EE. UU. del 11 % en 2018-19 al 25 % en 2020-23, según un estudio de la Reserva Federal publicado en julio de 2026.
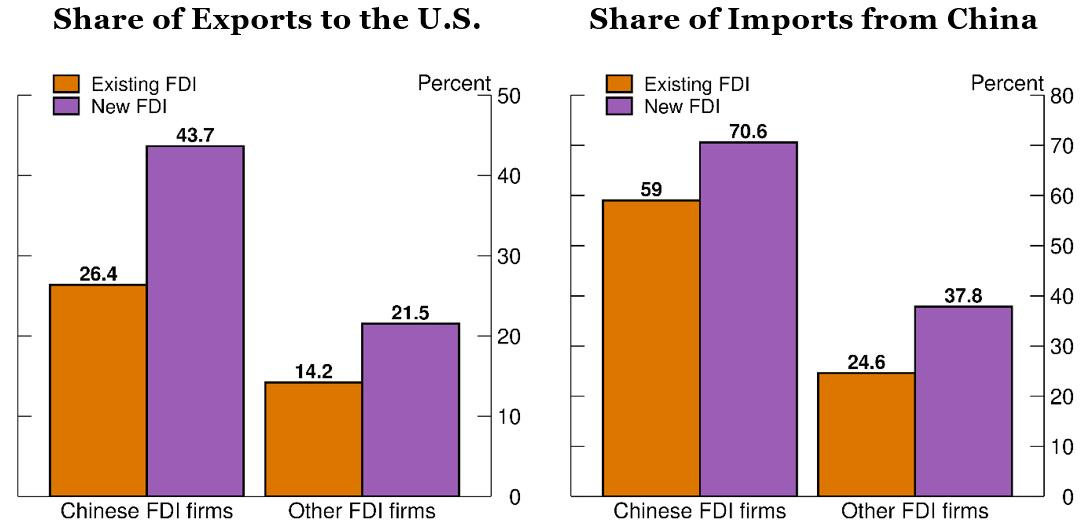
Los cálculos excluyen los envíos de los que se sospecha que son simples reexportaciones. El número de empresas con inversores chinos o de Hong Kong como principales accionistas extranjeros aumentó de 1 287 en 2018 a 2 864 en 2023.
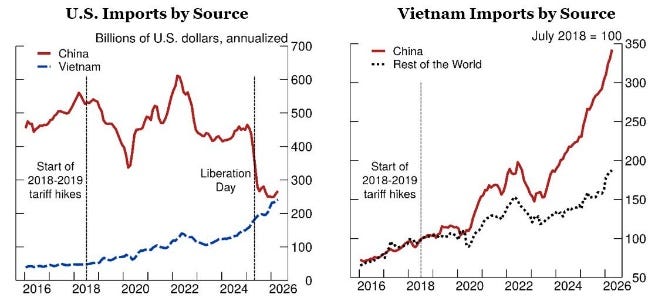
Durante los primeros nueve meses de 2026, las empresas con inversión extranjera representaron el 80,7 % de las exportaciones de mercancías de Vietnam, mientras que el país importó 187 340 millones de dólares en mercancías procedentes de China y vendió 140 000 millones de dólares a EE. UU., según la Oficina Nacional de Estadística de Vietnam.
Estas cifras totales abarcan a inversores de muchas nacionalidades y no revelan qué proporción de componentes chinos se incorporó a los productos destinados a EE. UU.
Sin embargo, los investigadores de la Reserva Federal descubrieron que los fabricantes de propiedad extranjera más recientes dependían en mayor medida de los insumos procedentes de China que las empresas más consolidadas, incluidas aquellas respaldadas por inversores de otros países.
La reexportación directa es una práctica distinta, y los datos sugieren que desempeñó un papel mucho menor en la expansión comercial de México.
La Reserva Federal estimó que las mercancías reenviadas desde China sin un procesamiento sustancial representaban menos de un punto porcentual del aumento de las exportaciones de México.
El fraude aduanero plantea un problema aparte. En abril de 2026, Boise Cascade se declaró culpable de infringir la Ley Lacey y fue multada con 6,38 millones de dólares por adquirir madera contrachapada china importada ilegalmente. Su proveedor había ocultado el origen de la madera desviando los envíos a través de Malasia y transfiriendo las mercancías a nuevos contenedores.
Los aranceles estadounidenses han redirigido el comercio y han animado a los fabricantes a trasladar la producción al otro lado de la frontera, pero han contribuido mucho menos a sustituir la capacidad industrial desarrollada en China.
Las fábricas estadounidenses siguen dependiendo de equipos y componentes extranjeros, mientras que los proveedores chinos siguen vinculados a la demanda estadounidense a través de redes de producción que se extienden por México y el sudeste asiático.
Traducción nuestra
Nuestra misión en Geopolitics Prime es ofrecerte una visión sin filtros de cómo funciona el mundo. ¿Quién está al mando y qué es lo que realmente quieren? ¿Qué “teorías de la conspiración” son en realidad ciertas? ¿Y qué batallas darán forma al futuro de la humanidad? Los miembros de nuestro equipo provienen de Estados Unidos, Canadá, Europa, Rusia y América Latina. Algunos de nosotros somos periodistas veteranos, mientras que otros somos estudiantes universitarios. Todos los integrantes del equipo aportan algo, desde conocimientos especializados en economía y tecnología hasta la guerra entre Rusia y Ucrania y la geopolítica de Medio Oriente.
Fuente: Geopolitics Prime


